


Inleiding
Het is belangrijk om op de hoogte te blijven van wijzigingen die impact kunnen hebben op jouw portemonnee. Een van de grootste veranderingen die eraan komt, is de herziening van de vermogensbelasting in Nederland vanaf 2027. In plaats van een fictief rendement, zal de belastingdienst het werkelijke rendement op je vermogen gaan belasten. Dit artikel duikt diep in wat dit voor jou betekent.
Let op: Het gaat om een conceptwetsvoorstel, het is aan het nieuwe kabinet om daar een definitieve beslissing over te nemen.
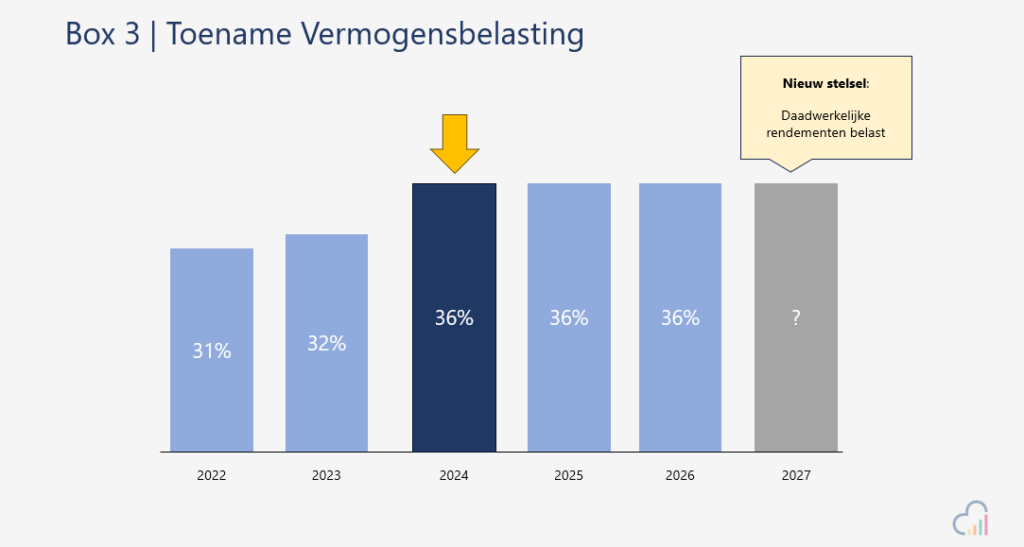
Zoals je kunt zien in de afbeelding hieronder, is de vermogensbelasting sinds 2024 al flink verhoogd.
De Basis Begrijpen
De verandering komt neer op een shift naar werkelijk rendement. Al jarenlang is de vermogensbelasting een punt van discussie. Tot en met 2026 word je vermogen belast op basis van een forfaitair, oftewel een fictief, rendement. Maar vanaf 2027 komt daar verandering in. Het doel? Een eerlijker systeem waarbij je belasting betaalt over wat je daadwerkelijk verdient.
Hoe werkt het nu in 2024?
In 2024 wordt er gekeken naar hoe je vermogen is verdeeld in box 3 en worden er specifieke percentages gebruikt om het rendement op jouw vermogen te berekenen.
| Vorm van vermogen of schuld | Fictief Rendement |
| Banktegoeden | 1,03% |
| Beleggingen en andere bezittingen | 6,04% |
| Schulden | 2,47% |
Let op: De percentages voor banktegoeden en schulden zijn voorlopig. Deze worden definitief gemaakt begin 2025.
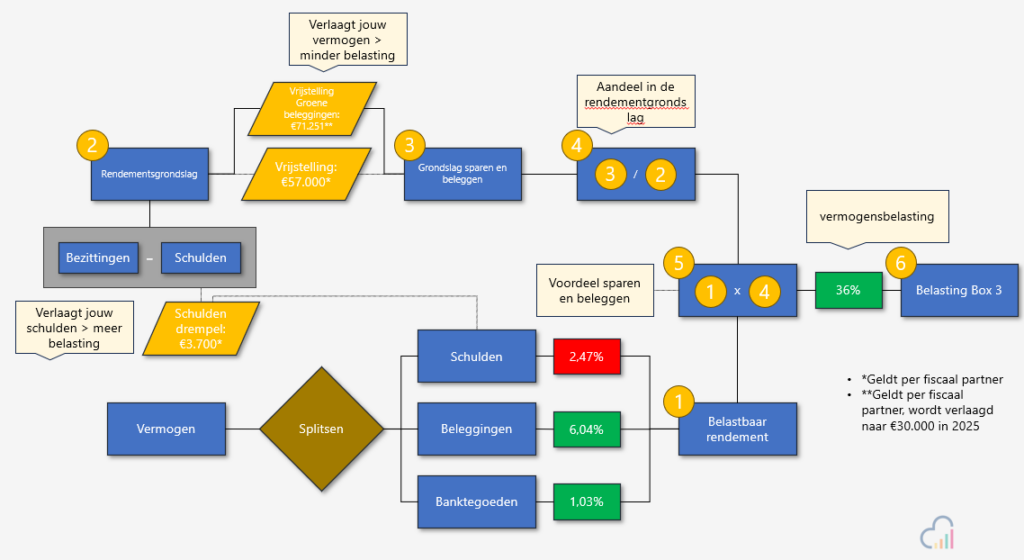
Stappenplan voor het Berekenen van Je Box 3 Belasting
- Bereken het belastbaar rendement:
- Gebruik de bovenstaande percentages om het rendement van je bezittingen en schulden op 1 januari 2024 uit te rekenen.
- Tel het rendement van je banktegoeden en beleggingen op en trek hier het rendement van je schulden vanaf.
- Bereken de rendementsgrondslag:
- Dit zijn je totale bezittingen min je schulden, waarbij je van je schulden eerst een drempelbedrag aftrekt.
- Bereken de grondslag sparen en beleggen:
- Trek het heffingsvrije vermogen af van je rendementsgrondslag. Als je een fiscaal partner hebt, kun je deze grondslag onderling verdelen.
- Bereken jouw aandeel in de rendementsgrondslag:
- Deel jouw deel van de grondslag door de totale rendementsgrondslag en vermenigvuldig dit met 100.
- Bereken jouw voordeel uit sparen en beleggen:
- Vermenigvuldig jouw belastbaar rendement met het percentage van jouw aandeel in de rendementsgrondslag.
- Bereken de te betalen belasting:
- Vermenigvuldig het belastingtarief van 36% met jouw voordeel uit sparen en beleggen.
Een Rekenvoorbeeld
Stel je voor, je hebt de volgende bezittingen en schulden:
- €50.000 aan spaargeld
- Beleggingen ter waarde van €150.000
- Een tweede woning in Nederland met een WOZ-waarde van €300.000
- Een schuld voor deze tweede woning van €150.000
Verder heb je te maken met een schuldendrempel van €3.700 en een heffingsvrij vermogen van €57.000 (beide per fiscaal partner).
Laten we de belasting over dit vermogen voor 2024 stap voor stap berekenen:
Stap 1: Bereken het Belastbaar Rendement
- Spaargeld rendement: €50.000 × 1,03% = €515
- Beleggingen rendement: (€150.000 + €300.000) × 6,04% = €27.180
- Rendement van de schuld: (€150.000 – €3.700) × 2,47% = €3.611,41
- Totaal belastbaar rendement: €515 + €27.180 – €3.611,41 = €24.083,59
Stap 2: Bereken je Rendementsgrondslag
- Totaal bezittingen: €50.000 + €150.000 + €300.000 = €500.000
- Netto schuld (na aftrek drempel): €150.000 – €3.700 = €146.300
- Netto vermogen: €500.000 – €146.300 = €353.700
Stap 3: Bereken de Grondslag Sparen en Beleggen
- Heffingsvrij vermogen: €57.000
- Grondslag sparen en beleggen: €353.700 – €57.000 = €296.700
Stap 4: Bereken je Aandeel in de Rendementsgrondslag
- Jouw aandeel: €296.700 / €353.700 * 100% = 83,88%
Stap 5: Bereken je Voordeel uit Sparen en Beleggen
- Vermenigvuldig de uitkomst van stap 1 met die van stap 4: €24.083,59 * 83,88% = €20.201.32
Stap 6: Bereken de Belasting die je Moet Betalen
- Belastingtarief voor box 3: 36%
- Te betalen belasting: 36% van €20.201.32 = €7.272,47
Samenvatting: Met €50.000 aan spaargeld, €150.000 aan beleggingen, en een tweede woning ter waarde van €300.000, met een schuld van €150.000 waarvan de schuldendrempel is afgetrokken, kom je uit op een netto vermogen van €353.700. Het totale belastbare rendement na aftrek van de schuldrendement is €24.083,59. Hierover betaal je in box 3 voor het jaar 2024 een belasting van €7.272,47. Dit komt neer op een effectieve belastingdruk van 2.06%.
Wat Verandert er Precies?
Vanaf 2027 ondergaat de vermogensbelasting in Nederland een grote wijziging. In plaats van het belasten van een forfaitair rendement op vermogen, verschuift de focus naar het belasten van het werkelijk behaalde rendement. Dit heeft grote gevolgen voor hoe jouw vermogen wordt belast. Twee belangrijke concepten in deze nieuwe belastingstructuur zijn de vermogensaanwasbelasting en de vermogenswinstbelasting.
Vermogensaanwasbelasting vs. Vermogenswinstbelasting
Vermogensaanwasbelasting richt zich op de jaarlijkse toename van je vermogen. Dit omvat alles van rente op je spaargeld en dividend uit beleggingen tot koerswinsten. Het idee hierachter is dat je belast wordt op de groei van je vermogen binnen een bepaald belastingjaar, ongeacht of je deze winsten daadwerkelijk ‘realiseert’ door bijvoorbeeld je aandelen te verkopen.
Vermogenswinstbelasting daarentegen is specifiek bedoeld voor winsten uit onroerend goed en private equity. Deze belasting wordt alleen geheven op het moment dat je daadwerkelijk je bezittingen verkoopt en winst maakt. Het verschil tussen de aankoop- en verkoopprijs van je investering is de basis voor deze belasting. Dit betekent dat je niet jaarlijks belast wordt op de waardestijging van deze activa, maar pas bij verkoop.
De Impact per Type Belegging
Beursbeleggingen: Als belegger in de aandelenmarkt zal je zien dat zowel de waardestijging van je aandelen als het ontvangen dividend belast wordt onder de vermogensaanwasbelasting. Dit zorgt voor een directere link tussen de belasting die je betaalt en de daadwerkelijke prestaties van je beleggingen.
Spaargeld: Ook spaarders zullen onder de nieuwe regels vallen, waarbij de rente die zij ontvangen op hun spaartegoeden wordt belast als onderdeel van de vermogensaanwasbelasting.
Onroerend Goed: Bezit je onroerend goed als investering, dan wordt de waardestijging van dit bezit pas belast op het moment van verkoop, onder de vermogenswinstbelasting. Dit biedt een fiscaal voordeel voor lange termijn beleggingen in onroerend goed, omdat de belastingdruk uitgesteld wordt tot het verkooppunt.
Nieuwe Regelgeving in de Praktijk
Verliesverrekening: Een van de meest significante veranderingen onder de nieuwe regels is de mogelijkheid om verliezen te verrekenen met toekomstige winsten. Dit betekent dat als je in een jaar een verlies lijdt op je beleggingen, je dit verlies kunt aftrekken van positieve rendementen in de toekomst.
Dat betekent dat als je in het 1e jaar een negatief rendement van €5.000 maakt en je het volgende jaar een positief rendement van €5.000 maakt, je per saldo dus geen vermogensaanwasbelasting hoeft te betalen.
Heffingsvrij inkomen: Bovendien wordt het heffingsvrij inkomen geïntroduceerd, wat inhoudt dat een vast bedrag van je inkomen uit vermogen wordt vrijgesteld van belasting. Dit draagt bij aan een lagere effectieve belastingdruk op je vermogen, net als dat het heffingsvrij vermogen dat doet in het huidige stelsel.
Momenteel is het heffingsvrij inkomen nog niet definitief vastgesteld.
Een Rekenvoorbeeld
Stel je voor, je hebt de volgende bezittingen en schulden:
- Spaargeld is toegenomen van €40.000 naar €50.000
- Waarvan €9.000 stortingen zijn geweest
- Beleggingen (excl. onroerend goed) is toegenomen van €135.000 naar €150.000
- Waarvan €5.000 stortingen zijn geweest
- En €2.700 aan dividend is ontvangen
- Een tweede woning in Nederland met een WOZ-waarde van €300.000
- Maandelijkse huurinkomsten van €800
- Een schuld voor deze tweede woning van €150.000
Verder gaan we uit van een box 3 belastingtarief van 36% en een heffingsvrij inkomen van €1.250. Stortingen vallen niet onder behaald rendement en daarom hoeft hier ook geen belasting over te worden betaald.
Kosten, zoals beheerskosten of rentekosten (hypotheek), zouden in mindering kunnen worden gebracht van de belastbare inkomsten zoals bijvoorbeeld beleggingsrendement of huur. In dit voorbeeld laten we de kosten gemakshalve achterwegen.
Laten we de belasting over dit vermogen voor 2027 stap voor stap berekenen.
Berekening van de Vermogensaanwasbelasting
| Vermogensbestanddeel | Vermogen op 1 januari | Vermogensaanwas | Reguliere inkomsten |
| Spaargeld | €40.000 | €1.000 | €0 |
| Beleggingen | €135.000 | €10.000 | €2.700 |
| Tweede woning* | €150.000 | €0 | €9.600 |
| Totaal | €475.000 | €11.000 | €12.300 |
Box 3 inkomen = €11.000 + €12.300 – €1.250 (heffingsvrij inkomen) = €22.050
Box 3 belasting = 36% * €22.050 = €7.938
Effectieve belastingdruk = €7.938 / (€50.000 + €150.000 + €300.000 – €150.000) * 100% = 2.27%
Voorbereiden op de Veranderingen
Deze wijzigingen in de belastingwetgeving kunnen een aanzienlijke invloed hebben op jouw vermogen en belastingen. Het is daarom essentieel om goed voorbereid te zijn op deze veranderingen en na te gaan hoe je het slimste om kan gaan met jouw vermogen.
Het is dus slim om te beginnen met plannen en een vermogensplan op te stellen. Ben je benieuwd naar wat er voor jou mogelijk is? Plan dan nu een vrijblijvend kennismakingsgesprek in!