


Inleiding
De recente marktdalingen op 2 en 5 augustus lieten maar weer eens goed zien hoe hard het naar beneden kan gaan op de aandelenmarkt.
Een goede vriend van mij is bezig om samen met zijn vriendin een appartement te kopen in Amsterdam en hij was met zijn volle vermogen belegd in aandelen. Dat terwijl hij (een deel van) dat geld nodig heeft voor de aankoop van een appartement.
Enkele maanden terug had ik hem al geadviseerd om het geld wat hij nodig heeft voor de aankoop van een appartement niet te beleggen in aandelen, vanwege het marktrisico. Uiteraard luisterde hij niet…
Welke les kan je hieruit trekken? Naast dat ik natuurlijk altijd gelijk heb, bedoel ik dat je niet moet beleggen in aandelen met geld dat je op de korte termijn nodig hebt.
De vraag die dan opkomt: Wat zou dan een goed alternatief zijn? De welbekende spaarrekening is een optie die bij velen naar boven zal schieten. Maar is dit wel de slimste keuze? Zijn er geen alternatieven die meer rendement opleveren dan een spaarrekening en beter geschikt zijn voor dit soort doeleinden? In dit artikel gaan we die opties even goed bespreken!
Let op: de opties die ik in dit artikel bespreek, zijn niet van toepassing op een noodfonds. Een noodfonds is een financiële buffer die je in staat stelt om enkele maanden lang zowel verwachte als onverwachte uitgaven te dekken. Denk hierbij aan vaste lasten zoals je hypotheek of onvoorziene kosten, zoals de vervanging van een kapotte vaatwasser. Het is prima om dit vermogen veilig op een spaarrekening bij de bank te bewaren.
Welke mogelijke goede opties heb je?
Meesman Rentefonds
Het Rentefonds van Meesman belegt eigenlijk in een ander fonds. Dit fonds heet het Amundi Euro Liquidity SRI en is een geldmarktfonds. Amundi is een grote Franse vermogensbeheerder, voor als je dat nog niet wist. Net zoals partijen als Blackrock of Vanguard grote vermogensbeheerders zijn. Dikke kans dat je nog nooit van een geldmarktfonds gehoord hebt, dus laat het me even aan je uitleggen.
Een geldmarktfonds is een beleggingsfonds net als dat een aandelenfonds een beleggingsfonds is. Het verschil zit hem in wat er in het fonds zelf zit. Dit zijn bij een geldmarktfonds vaak verschillende spaardeposito’s of veilige obligaties (met een korte looptijd). Deze producten zijn vanwege hun kenmerken erg veilige beleggingen.
Om die reden heeft een geldmarktfonds ook een lager rendement dan een aandelenfonds, want het verwachte rendement van een belegging weerspiegeld het risico van de belegging.
Mocht je al een aantal jaartjes een rekening hebben bij DEGIRO, dan heb je al ervaring gehad met een geldmarktfonds. Bij DEGIRO had iedereen voor de fusie met Flatex ook zijn geld gestald in een geldmarktfonds (MMF = Money Market Fund). DEGIRO was namelijk slechts een beleggingsinstelling en geen bank. Dus werden geldmarktfondsen als oplossing gebruikt voor aanhouden van cash op je beleggingsrekening bij DEGIRO.
De kosten van het Rentefonds bedragen bij Meesman 0.35% per jaar. Gelukkig betaal je voor het Rentefonds geen transactiekosten, daar waar dat bij andere Meesman fondsen wel zo is. Daar komt ook nog bij kijken dat de transacties op wekelijkse basis op een vast tijdstip worden uitgevoerd en je dus, afhankelijk van je verkoopmoment, wel een week zou kunnen moeten wachten op je geld.
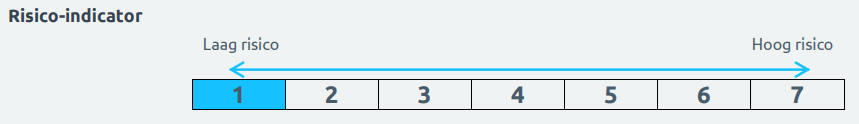
Het rendement van het fonds volgt de euro short-term rate (€STR) en je kan die rente hier vinden. Verdere uitleg over deze rente laat ik je even bespaard. Deze rente zal je niet exact verdienen, want er moeten ook nog kosten van het fonds vanaf. Dus netto zal je ongeveer 0.35% lager liggen.
Dan nog een klein stukje over veiligheid. Je hoeft niet bang te zijn dat je jouw geld kwijtraakt als Meesman bijvoorbeeld failliet zou gaan. Jouw bezittingen zijn namelijk ten alle tijden gescheiden van die van Meesman en dus kan Meesman nooit beroep doen op jouw bezittingen in het geval van een faillissement.
Voordelen:
- Het Rentefonds biedt doorgaans een hogere rente (momenteel zo’n 3.30% netto) dan een spaarrekening.
- Geen transactiekosten. Geld storten en opnemen is gratis.
- Het is een Nederlands fonds waardoor het automatisch wordt ingevuld bij jouw belastingaangifte.
- Bij bijvoorbeeld €500k hoef je niet je vermogen bij 5 verschillende banken te stallen om zo binnen het depositogarantiestelsel te vallen.
- Vermogensscheiding voorkomt dat je jouw geld kwijt kan raken bij faillissement.
- Het Meesman Rentefonds is in principe een tussenstap. Je zou ook direct in een geldmarktfonds kunnen beleggen. Echter kan dit wel een hoge minimale inleg vereisen. Zo vereist het Amundi Euro Liquidity SRI geldmarktfonds een minimale inleg van bijna €2.5 miljoen (oef..). Het Meesman Rentefonds maakt het dus toegankelijker voor jou om direct in een geldmarktfonds te beleggen.
Nadelen:
- Het fonds is wekelijks verhandelbaar.
- Belast tegen een fictief rendement van 6,04%. Echter je hebt te maken met de uitspraak van de Hoge Raad (zie latere paragraaf voor uitleg). Dit is wel een dingetje.
Sparen bij TradeRepublic
Deze optie kan je niet ontgaan zijn. 3.75% rendement op je spaargeld wat je neerzet bij de Duitse broker TradeRepublic, wie wil dat nou niet?
Hoe het in zijn werk gaat is als volgt: Je geld wordt via een aparte rekening (omnibus rekening) bij partnerbanken van TradeRepublic aangehouden. Deze partnerbanken kunnen dat geld voor om en nabij dezelfde rente stallen bij de ECB. Mocht de ECB de rente verlagen dan zal de rente bij TradeRepublic (en ook bij Meesman etc.) ook dalen.
Naast dat jouw geld bij partnerbanken wordt gestald, gebeurt dit ook deels in geldmarktfondsen. Hoe die verdeling precies werkt, is mij niet helemaal duidelijk. Mijn gedachte is dat dit gedaan wordt om zo een iets hoger rendement te kunnen bewerkstelligen om zo de hoogste rente van allemaal te kunnen aanbieden en zo dus klanten te winnen.
Dit klinkt allemaal best wel positief. Zijn er dan helemaal geen nadelen? Eén van de dingen die opviel is het commentaar over de klantenservice. Die is telefonisch niet bereikbaar en de kwaliteit ervan in het algemeen schijnt niet best te zijn. Dit hoeft natuurlijk geen probleem te zijn, maar als je wel ergens hulp bij nodig hebt, kan het frustrerend zijn.
In de app moet je trouwens wel de rente nog aanzetten nadat je een account hebt aangemaakt. Daarnaast moet je weten dat deze rente slechts geld tot een saldo van €50.000.
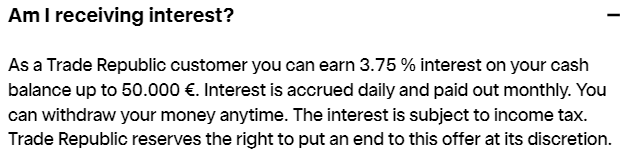
Op een forum kwam ik een brief van de belastingdienst tegen waarin bevestigd werd dat het spaarplan bij TradeRepublic wordt belast als spaartegoed tegen een fictief rendement van 1,03%. Dit gaat alleen wel puur over het geld wat bij partnerbanken op een spaarrekening komt te staan. Geld dat belegd wordt in geldmarktfondsen valt volgens de belastingdienst gewoon onder beleggingen en wordt dus tegen een fictief rendement van 6,04% belast. Het is voor mij niet helemaal duidelijk of de verdeling sparen/geldmarktfonds naar rato wordt belast of niet.
Verder wordt er wordt geen bronbelasting ingehouden in Duitsland en dus ontvang je gewoon alle rente op je rekening.
Voor zover ik begrijp is TradeRepublic bezig met het uitrollen van IBAN rekeningen voor zijn gebruikers, ook voor Nederlanders. Dat betekent onder andere dat het limiet van €50.000 waarover rente kan worden verdiend, komt te vervallen. Je vermogen wordt dan nog steeds gestald bij partnerbanken en geldmarktfondsen. Wanneer dit zal gebeuren is mij niet duidelijk.
Voordelen:
- 3,75% rente is momenteel de hoogste rente voor spaar- of spaar gerelateerde producten.
- Geldstortingen en -opnames zijn gratis, mits via een bank overboeking (dus niet via creditcard, Apple Pay of Google Pay).
- Geld kan je ten alle tijden opnemen.
- Het spaargedeelte wordt in ieder geval tegen een fictief rendement van 1,03% belast.
- Geld bij partnerbanken valt onder het depositogarantiestelsel.
Nadelen:
- De rente ontvang je tot een saldo van €50.000. Over alles daarboven ontvang je geen rente. Niet zo geschikt voor grotere bedragen dus.
- Je geld wordt gestald bij partnerbanken van TradeRepublic. Daar heb je zelf dus geen invloed op.
- Je lijkt geen invloed te hebben op de verdeling van je vermogen m.b.t. partnerbanken en geldmarktfondsen.
- Het gedeelte van jouw vermogen wat in een geldmarktfonds is belegd, zou tegen 6,04% belast moeten worden.
- Je moet je spaartegoed zelf handmatig invullen bij je aangifte inkomstenbelasting.
Sparen bij Raisin
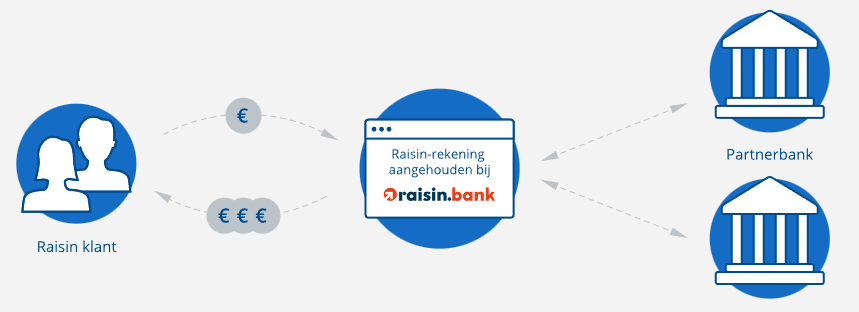
En dan is er nog de spaarbemiddelaar Raisin. Op dit platform worden allerlei spaarproducten uit Europese landen met elkaar vergeleken en kan je zo gemakkelijk de beste optie voor jezelf uitzoeken. In plaats van dat jij zelf de onboarding bij de bank moet doorlopen, doet Raisin dat voor jou. In ruil voor de bemiddeling ontvangt Raisin een commissie van de bank. Het aanhouden van een Raisin account is overigens gratis.
Er zijn wel enkele zaken waar je op moet letten:
- Bronbelasting:
Bronbelasting is belasting die geheven wordt bij de bron (het land). Bij sommige landen moet je via een formulier (moeite..) deze belasting (gedeeltelijk) terugvragen. Ga daarom voor een land met 0% bronbelasting zoals: Duitsland, Estland, Finland, Frankrijk, Italië, Noorwegen of Zweden - Belastingaangifte:
Nederlandse banken geven automatisch vermogen door aan de Belastingdienst. Dit gebeurt niet bij buitenlandse banken, daarom zal je dit zelf moeten invullen bij jouw aangifte inkomstenbelasting.
Persoonlijk heb ik een tijdje terug ook een account aangemaakt bij Raisin en de onboarding duurde vrij lang (zacht uitgedrukt) en was voor mij te complex. Dat kan gewoon beter.
Momenteel is de hoogste rente voor een dagelijks opvraagbare spaarrekening zo’n 3.26%. Dit komt erg in de buurt van wat je bij het Meesman Rentefonds kan verdienen. Wellicht nogmaals goed om te benoemen dat deze rente gedurende het jaar aangepast kan worden. Je locked die rente dus niet in zoals bij een deposito dat wel kan.
Voordelen:
- Een duidelijk overzicht van waar je de beste spaarrente kan ontvangen en of er wel of niet bronbelasting wordt geheven.
- Geld storten en opnemen is gratis.
- Geld is dagelijks opvraagbaar, mits je voor een spaarrekening gaat en geen deposito. Het kan wel tot 2 werkdagen duren voordat het erop staat of je het terug hebt ontvangen.
- Het wordt belast als spaartegoed tegen een fictief rendement van 1,03%.
- Al het vermogen bij Raisin valt onder het depositogarantiestelsel, want je kan niet meer dan €100.000 per rekening stallen.
Nadelen:
- Suboptimaal voor grote bedragen, want je kan maximaal €100.000 per rekening inleggen. Heb je €500.000? Dan zal je dat bij 5 verschillende partijen moeten doen.
- Je moet letten op de bronbelasting.
- Onboarding duurt relatief lang.
- Je moet je spaartegoed zelf handmatig invullen bij je aangifte inkomstenbelasting.
Belastingen: Uitspraak van de Hoge Raad
Ja jongens, de Nederlandse Belastingdienst wordt zelf ook wel eens op de vingertjes getikt. Zo gebeurde dat reeds nog op 6 juni 2024. De Hoge Raad, het hoogste rechtscollege in Nederland, oordeelde dat de nieuwe methode van belasting heffen op vermogen nog steeds in strijd is met het discriminatieverbod en het eigendomsrecht.
Het komt erop neer dat als jij kan aantonen dat jouw te betalen belasting o.b.v. werkelijke rendement lager was dan het fictieve rendement, je daarvoor gecompenseerd mag worden. Je moet dit wel zelf aantonen. Via deze tool kan je een voorlopig beeld krijgen van hoe dat werkt. Dit moet nog verder uitgewerkt worden. Ik zal je zodra enkele voorbeelden geven.
Hoe jouw vermogen nu belast wordt, is best een beetje ingewikkeld. Als je meer wilt weten over hoe vermogen belast wordt, bekijk dan dit artikel. Volgens plannen gaat het er vanaf 2027 anders uitzien en dat vind je ook terug in dat artikel.
In deze twee voorbeelden vergelijk ik het Meesman Rentefonds dat tegen een fictief rendement van 6,04% wordt belast met een Raisin spaarrekening dat tegen 1,03% wordt belast en vergelijk dit vervolgens weer beiden met de berekeningsmethode voor werkelijke rendementen n.a.v. de uitspraak van de Hoge Raad.
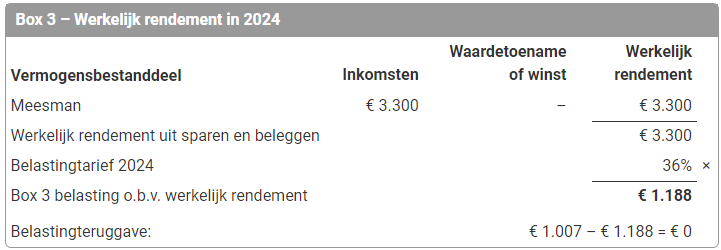
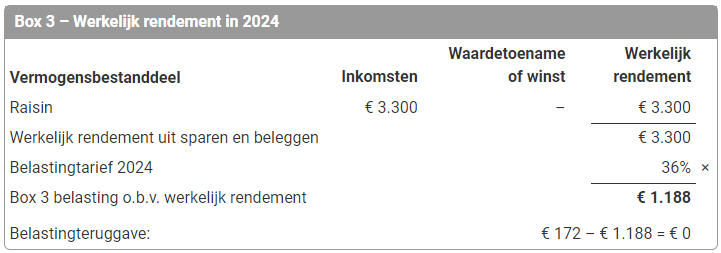
Uit deze voorbeelden wordt duidelijk dat als je boven het heffingsvrije vermogen in box 3 zit, je bijna 6x hoger (=1007/172) belast wordt op je vermogen bij het Meesman Rentefonds! Dat is dan ook echt een nadeel van het Meesman Rentefonds voor box 3 beleggen. Voor zakelijk beleggen, wat in box 2 gebeurt, geldt dit allemaal niet. Het spaartegoed bij TradeRepublic zou in principe hetzelfde belast moeten worden als bij Raisin.
In de huidige rekenmethode voor het berekenen van het werkelijke rendement wordt geen rekening gehouden met een heffingsvrij vermogen, inflatie of aftrekbare kosten (behalve rente op schulden). Vandaar dat je in dit voorbeeld alsnog slechter af bent dan de belasting o.b.v. het fictieve stelsel.
Alle zaakjes op een rijtje
Ik houd van duidelijkheid, dus hier zijn alle kenmerken vergeleken in een tabel.
| Meesman Rentefonds | TradeRepublic | Raisin spaarrekening | |
| Type product | Geldmarktfonds | Spaarrekening + beetje geldmarktfonds | Spaarrekening |
| Wie is de eigenaar van de rekening? | Jij | TradeRepublic (omnibus rekening) | Jij |
| Rente (na kosten) | 3.3% | 3.75% | 3.26% |
| Over welk bedrag ontvang je rente? | Hele bedrag | tot €50.000 | Hele bedrag |
| Opneembaarheid geld | Wekelijks | Direct opneembaar | Direct opneembaar |
| Veiligheid | Vermogensscheiding, dus veilig | Depositogarantiestelsel tot €100.000 per rekeninghouder per bank. | Depositogarantiestelsel tot €100.000 per rekeninghouder per bank. |
| Stortings- en opnamekosten | Gratis | Gratis voor bank overboekingen | Gratis |
| Hoe is de onboarding? | Moeiteloos | Moeiteloos | Duurt lang (enkele werkdagen) |
| Hoe wordt het belast in box 3? | Fictief rendement van 6,04%1 | Fictief rendement van 1,03%1 | Fictief rendement van 1,03%1 |
| Automatisch ingevuld bij IB aangifte? | Ja | Nee | Nee |
Als je hebt over gemak, dan wint het Meesman Rentefonds wat mij betreft. Als je rendement en vermogensbelasting erbij pakt, dan lijkt TradeRepublic de winnaar, tot de €50.000 dan. Bij TradeRepublic heerst dus nog wel een beetje de onzekerheid m.b.t. die geldmarktfondsen en hoe dat belast wordt. Dan heb je nog Raisin dat ook gewoon een prima keuze is.
Conclusie
Zoals je hopelijk hebt meegekregen, zijn er veel voor- en nadelen om rekening mee te houden. Daarnaast is de vraag “Is het überhaupt verstandig om je geld in één van deze opties te stallen?” niet eens behandeld. Alhoewel dit artikel is toegewijd aan mooie opties om tijdelijk jouw cash te stallen, is cash geen goede lange termijn investering.
Kortom, houd er rekening mee dat iedere situatie uniek is en dit artikel niet simpelweg geïnterpreteerd kan worden als universeel financieel advies dat voor iedereen de beste optie is. Wil je weten wat in jouw situatie het beste is? Overweeg dan eens een vrijblijvend kennismakingsgesprek.
Disclaimer: Dit artikel bevat geen affiliate links en is puur voor informatieve doeleinden geschreven.