


Introductie
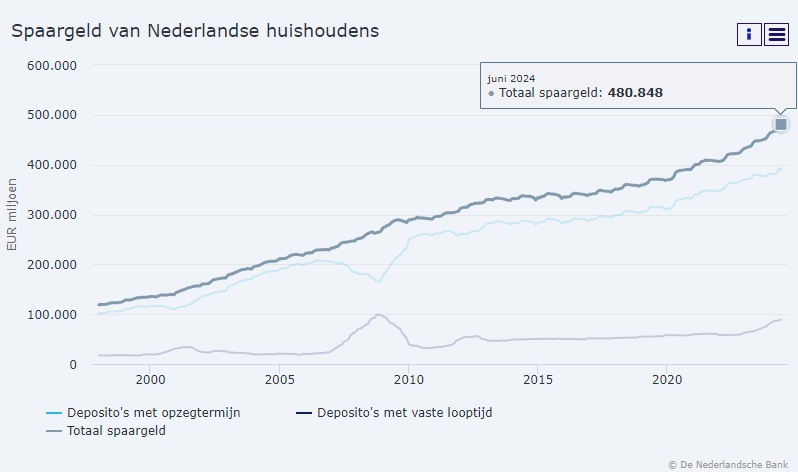
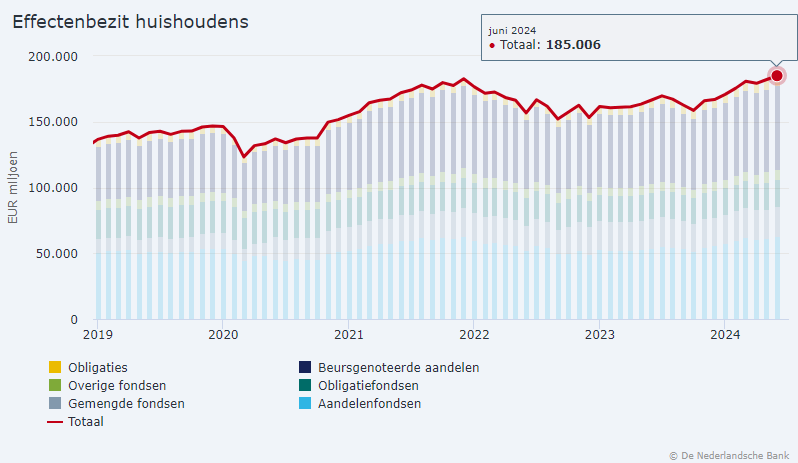
Wij sparen in Nederland nog altijd een stuk meer dan dat wij beleggen. Dit blijkt goed uit onderstaande grafieken waarin zowel het totale spaargeld als het totale effectenbezit van Nederlanders te zien is. Deze grafieken zijn gemaakt door De Nederlandse Bank en vind je hier en hier.
Kijkend naar de data van DNB, zien we zo’n €480 miljard aan spaargeld vs. €185 miljard aan effectenbezit. Het spaartegoed is dus ruim 2.5x zo groot. Verassend? Ja en nee wat mij betreft. Nee, want velen van ons (inclusief ikzelf) hebben van jongs af aan meegekregen om te sparen. Ja, want beleggen is de afgelopen decennia onwijs toegankelijk en goedkoop geworden en is daarmee in feiten gedemocratiseerd.
Dus, zowel mijn eigen ervaring als de data van DNB tonen aan dat veel Nederlanders sparen. Dat brengt de vraag op: zijn deze mensen verstandig bezig? Je leest het allemaal in mijn nieuwste artikel!
Waarom sparen een slechte langetermijnstrategie is
Hoge spaarrente betekent hoger verwacht rendement
Je bent wellicht geneigd om te denken: Als ik 5% rente kan ontvangen op een spaarrekening, waarom zou ik dan het belegging risico nemen en een soortgelijk rendement behalen (bij een iets defensievere asset allocatie)?
Nou, wanneer rentes omhooggaan, stijgen de verwachte rendementen van aandelen en obligaties ook. Waarom? Ik ga het aan je uitleggen. Wanneer rentes laag zijn, zoeken investeerders risicovollere beleggingen (zoals aandelen) op zoek naar rendement. Deze toenemende vraag zorgt ervoor dat de prijzen van aandelen ook omhoog gaan. Hogere prijzen beteken weer dat jouw verwachte rendement afneemt.
Omgekeerd geldt dus dat hoge rentes ervoor zorgen dat investeerders uit de risicovollere beleggingen stappen (zoals aandelen) en hierdoor de prijzen van aandelen juist omlaag gaan. Als je iets tegen een lage prijs kan kopen is jouw verwachte rendement dus weer hoger.
Dit wordt ook duidelijk uit onderstaande grafiek van een uitgebreid onderzoek van Credit Suisse. Historisch gezien, zijn reële (voor inflatie gecorrigeerd) verwachte rendementen op aandelen en obligaties hoger bij hogere reële rentes. Dit maakt sparen, ofwel cash, een slechte lange termijn investering.
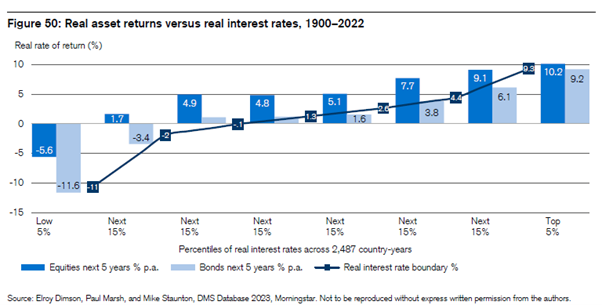
Dit hele verhaal is ook logisch vanuit de simpele verhouding tussen verwachte rendement en risico. Cash is minder risicovol dan aandelen. Om te overwegen om in aandelen te beleggen, wil je gecompenseerd worden voor het hogere risico. Dit noem je een risico premie. Dat betekent dat het verwachte rendement dan dus ook hoger is.
Je verliest meer aan koopkracht
Ik geef je even een leuke brain teaser:
Wat is risicovoller? Je geld 50 jaar op een spaarrekening hebben staan of belegd in aandelen?
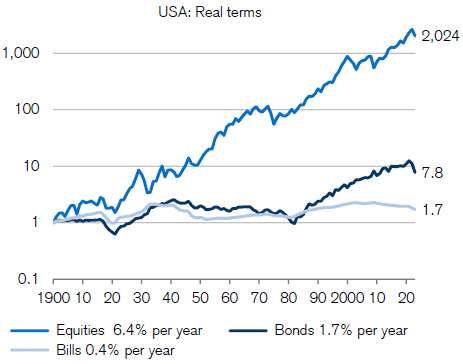
Velen zullen geneigd zijn te zeggen dat belegd zijn in aandelen risicovoller is. En dat klopt ook, als je het hebt over volatiliteit, ofwel beweeglijkheid van jouw vermogen. Echter, als we inflatie erbij pakken en kijken naar onderstaande grafiek, dan zal je daar anders over denken.
Uit hetzelfde onderzoek van Credit Suisse, waar verschillende asset classes tussen 1900-2022 vergeleken werden, blijkt heel goed waarom cash (sparen) geen goede langetermijnstrategie is. De grafiek laat zien dat $1 belegt in aandelen (waarbij dividenden worden herbelegd) had geleid tot een toename van koopkracht van 2,024 keer. Dit is dus gecorrigeerd voor inflatie.
Al kijk je naar Bills, de equivalent van cash, dan zie je dat over dezelfde periode je koopkracht keer 1,7 zou zijn gegaan. Dat is wel een verschil hè! 😆
Maar ik wil een buy-the-dip toepassen
Dan heb je ook altijd nog enkele personen die denken slim te zijn door een ‘buy-the-dip’ toe te passen. Voor als je niet weet wat wordt bedoeld met ‘buy-the-dip’, dit betreft een strategie waarbij je de markt probeert te timen. Je wacht totdat de markt goedkoop is en stapt dan in.
Dit klinkt natuurlijk als een geniale strategie, maar dat is het niet. De achterliggende reden is dat tijdens het afwachten je veel rendement misloopt en zo dus alsnog slechter af bent.
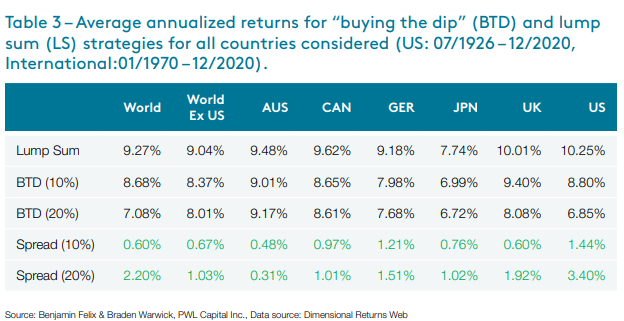
Onderstaande tabel laat een onderzoek, dat o.a. verricht is door Benjamin Felix (wiens video mijn inspiratie is geweest voor dit artikel), zien. Hier wordt lump sum (al je geld in één keer beleggen) vergeleken met een 10% daling afwachten en een 20% daling afwachten, om vervolgens dan in te stappen. Zoals je kan zien aan de groene cijfers, geldt voor alle landen in de dataset dat je beter af bent door gewoon belegd te zijn in de markt. Buying the dip is dus niet verstandig.
Wanneer is sparen wel verstandig?
Je hebt hopelijk genoeg redenen gelezen waarom sparen geen goede langetermijnstrategie is. De nadruk ligt dus echt op de lange termijn. Op de korte termijn kunnen spaarvarianten wel degelijk een goede oplossing bieden, afhankelijk van je doeleinden.
Daarnaast is het hebben van een noodfonds ook altijd aan te raden. Een noodfonds is een financiële buffer die je in staat stelt om enkele maanden lang zowel verwachte als onverwachte uitgaven te dekken. Denk hierbij aan vaste lasten zoals je hypotheek of onvoorziene kosten, zoals de vervanging van een kapotte vaatwasser. Het is prima om dit vermogen veilig op een spaarrekening bij de bank te bewaren.
Ben je benieuwd naar goede alternatieven voor een traditionele spaarrekening? Dan heb je mazzel, want daar heb ik een uitgebreid artikel over geschreven.
Conclusie
Dus, de takeaways:
- Cash is veilig op een dagelijkse basis.
- Wanneer rentes omhooggaan, stijgen de verwachte rendementen van aandelen ook.
- Je zal langer moeten sparen om je financiële doelen te behalen bij volledig in cash geïnvesteerd te zijn.
- Je geld in cash stoppen om voort te borduren op een beurscrash en zo een ‘buy the dip’ toe te passen is geen goed idee.
Zoals altijd, wil ik benadrukken dat het verstandig is om een professional te laten kijken naar je situatie voordat je zelf grote financiële beslissingen gaat maken. Er zijn altijd veel factoren die meespelen en conclusies trekken uit één geschreven artikel kan gevaarlijk zijn.
Bij OnafhankelijkPensioen blinken we uit in vermogensoptimalisatie en belastingbesparing. Heb je altijd al gedroomd van eerder stoppen met werken? Wacht dan niet langer en boek vandaag nog een kennismakingsgesprek met Riwan!