


Introductie
Je hebt je eerste BV opgericht. Gefeliciteerd. 🎉
Je runt je bedrijf, draait mooie omzetten, er blijft geld over… en ineens hoor je om je heen kreten als:
“Eén BV is geen BV.”
“Je moet echt je werk-BV loskoppelen”
“Ik heb een vastgoed-BV onder m’n holding gehangen”
Je denkt: hè? Moet ik hier iets mee?
En vooral: wat is dat dan, zo’n holdingstructuur?
Goede vraag, en precies daarom deze blog. Want een BV oprichten is één ding, maar echt slim omgaan met je winst, risico’s en toekomstige vermogen… dat begint pas bij het bouwen van een goede structuur.
In dit artikel leg ik je op een nuchtere manier uit:
- Wat een holdingstructuur is (en waarom je ‘m steeds vaker hoort)
- Waarom het niet alleen iets is voor ‘grote jongens’
- Hoe je via een holding fiscaal vriendelijk kunt investeren
- Waarom vastgoed of bitcoin soms in een aparte BV zitten
- En wat het je kan opleveren, en kosten, om het goed in te richten
Het is tijd om het even helder uit te leggen hoe dit werkt. En of het iets voor jou is.
Wat is een holdingstructuur?
Laten we even bij het begin beginnen.
Een holdingstructuur bestaat meestal uit twee BV’s:
- Een holding-BV – dit is je “moedermaatschappij”, waarin je vermogen opbouwt
- Een werk-BV – dit is de BV waar je je dagelijkse business in draait: klanten, omzet, personeel, risico
Je holding is 100% eigenaar van je werk-BV. Simpel gezegd: je bouwt een laag boven je bedrijf die je helpt met slim verdelen van winst, risico en vermogen.
Waarom zou je dat doen?
Omdat het handig is om dingen gescheiden te houden. Denk aan:
- Je vermogen wil je niet in dezelfde BV houden als waar je zakelijke risico’s loopt
- Als je je bedrijf verkoopt, wil je dat geld ergens “veilig” kunnen parkeren
- Als je gaat investeren in vastgoed of crypto, wil je dat waarschijnlijk niet mixen met je operationele cashflow
Het is dus niet alleen een constructie voor miljonairs of fancy investeerders. Juist jonge ondernemers kunnen hier slim gebruik van maken. Zeker als je winst maakt en over vermogensopbouw nadenkt.
De voordelen van een holding + werk BV
Oké, je weet nu wat een holdingstructuur is. Maar waarom zou je er als ondernemer voor kiezen?
Laten we het even praktisch bekijken.
Risicospreiding: bescherm je opgebouwde vermogen
Stel: je werk-BV loopt risico. Denk aan aansprakelijkheid, boetes, een conflict met een klant, of in het slechtste geval… faillissement.
Alles wat in die BV zit, kan in zo’n scenario worden “aangeraakt”.
Maar als jij je opgebouwde winst hebt overgeboekt naar je holding?
Dan staat dat veilig apart.
👉 Voorbeeld:
Je maakt €75.000 winst in je werk-BV. Je boekt dat door naar je holding.
Twee jaar later krijgt je werk-BV een juridisch conflict.
Die €75.000 staat buiten schot. Dat is wel lekker natuurlijk.
Let op: Winst overboeken naar je holding helpt bij risicospreiding.
Maar als de jaarrekening niet tijdig is gedeponeerd bij de KvK,
kun je bij problemen alsnog aansprakelijk worden gesteld.
En dan is zelfs je holding niet altijd buiten schot.
Belastingvriendelijk winst doorsluizen
De “deelnemingsvrijstelling” klinkt saai (en is het ook een beetje). Maar het betekent simpelweg:
Je hoeft geen belasting te betalen als je de winst van je werk-BV doorsluist naar je holding.
En dat is goud waard.
Je betaalt dus eerst vennootschapsbelasting in je werk-BV, maar daarna kun je het geld belastingvrij naar je holding overboeken.
Daar kun je het parkeren, investeren, zonder direct box 2-heffing te krijgen.
Je bedrijf verkoopklaar maken
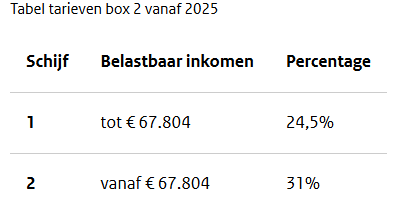
Als je ooit je werk-BV verkoopt, bijvoorbeeld aan een andere ondernemer of investeerder, dan wil je niet direct 24,5-31% aan box 2-belasting aftikken op de verkoopopbrengst.
Met een holdingstructuur hoef je dat ook niet.
De verkoopopbrengst vloeit naar je holding. Pas als je het uitkeert naar privé, ga je afrekenen.
👉 Voorbeeld:
Stel: je hebt slechts één werk-BV en je verkoopt je onderneming voor €10 miljoen (lekker bezig). Doordat je geen holding hebt, zal je die €10 miljoen naar privé moeten halen en daar betaal je dividendbelasting over.
Voor het gemak ga ik uit van 31% dividendbelasting. Dat betekent dat je €3,1 miljoen moet inleveren bij de Belastingdienst en nog €6,9 miljoen overhoudt. Vervolgens zal je in box 3 jaarlijks flinke belasting moeten betalen over die €6,9 miljoen. Niet zo heel fijn dus..
Stel: je hebt een holding + werk-BV en je verkoopt je onderneming voor €10 miljoen. Doordat je nu wel een holding hebt, kan je die €10 miljoen belastingvrij naar je holding doorsluizen. Vervolgens kun dat geld gebruiken voor nieuwe investeringen, vastgoed, pensioen, of vermogensplanning, zonder directe belastingdruk.
Let op: Uiteindelijk moet je dividendbelasting betalen zodra je geld uit je holding naar privé overmaakt, maar jij hebt de regie over het moment en de manier waarop je dat doet.
Vanuit je holding kun je slim investeren
Je holding is een soort schatkist waaruit je kunt investeren. Denk aan:
- 📊 Aandelen, indexfondsen of ETF’s
- 🧱 Vastgoed
- 🪙 Bitcoin of andere crypto
- 💼 Lenen aan andere ondernemers
Alles wat je daar doet, blijft binnen de holding. Pas als je het naar privé haalt, komt box 2 om de hoek kijken.
Tussenholding: wanneer voeg je een extra laag toe?
But wait, there’s more! 😆
Een holdingstructuur is al een upgrade ten opzichte van één enkele BV. Maar soms wil je nóg een stap verder en dat is waar de tussenholding in beeld komt.
Een tussenholding zit letterlijk tussen je moederholding en je werkmaatschappijen in. Dus:
Moederholding → Tussenholding → Werk-BV’s
Je voegt dus een extra laag toe tussen jou en je bedrijfstakken.
Maar waarom zou je dat doen?
Samen investeren met compagnons (bijv. in vastgoed)
Dit is een belangrijke (en vaak vergeten) reden:
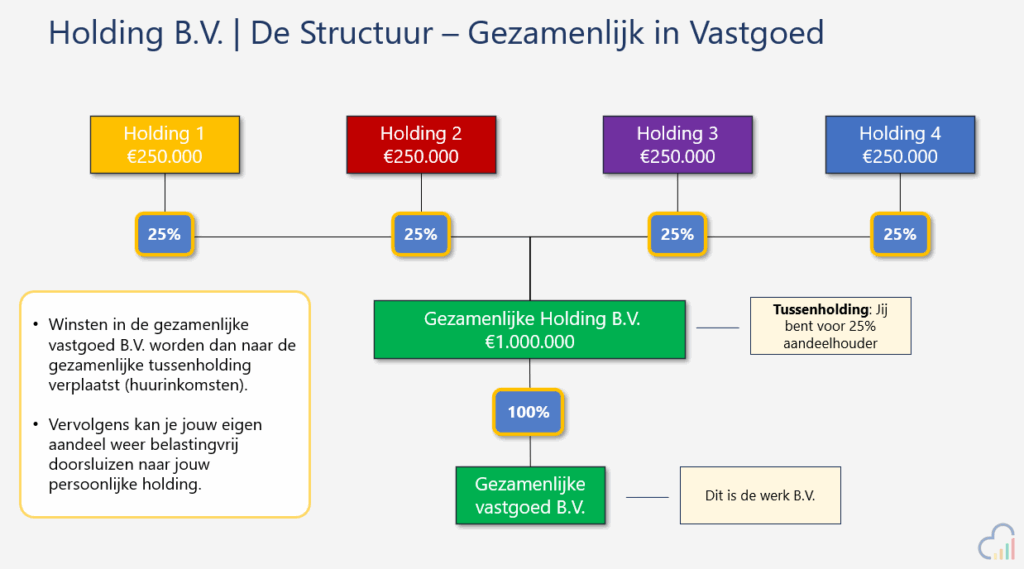
Als je met één of meerdere compagnons samen vastgoed wilt kopen, dan kun je dat doen via een gezamenlijke tussenholding.
Zo heb je:
- Eén gezamenlijke BV waarin je investeert
- Een strakke eigendomsverdeling
- Gescheiden risico van je andere activiteiten
- Duidelijkheid voor financiering, verkoop of exit
👉 Voorbeeld:
Jij en een compagnon richten een tussenholding op (waar jullie beiden aandeelhouder in zijn), en die holding koopt het vastgoed of richt weer een vastgoed-BV op. Jouw privéholding blijft buiten schot.
Een tussenholding is geen must voor iedere ondernemer.
Maar in het geval van groei, risico’s of samenwerking is het een slimme strategische bouwsteen.
Waarom een aparte vastgoed-BV of bitcoin-BV?
Je hebt winst in je holding. Mooie buffer opgebouwd. Nu wil je iets met dat geld doen:
- Een pand kopen
- Bitcoin kopen
De verleiding is groot om dat gewoon direct vanuit de holding te doen. Maar…
In sommige gevallen is het slimmer om er een aparte BV voor op te richten. Waarom? Je leest het hieronder. 👇
Risicoscheiding: hou speculatief of extern gefinancierd vermogen apart
Stel: je koopt vastgoed met geleend geld of je belegt actief in crypto. Dan zitten daar risico’s aan:
- Een huurder betaalt niet
- De cryptomarkt crasht
- Je krijgt een claim, geschil of belastingkwestie
Als dit allemaal in je holding zit, dan komt dat risico op dezelfde balans als je andere bezittingen (zoals je aandelen in je werk-BV).
Met een aparte BV beperk je de schade tot die ene entiteit.
Makkelijker herfinancieren of verkopen
Banken willen vaak alleen kijken naar de balans van het vastgoed zelf, niet naar je complete holding met andere activiteiten.
Met een aparte vastgoed-BV:
- Kun je makkelijker herfinancieren
- Hoef je alleen die BV te verkopen bij een exit
- Houd je je structuur helder voor de bank (of koper)
Samenwerken of investeren met anderen? Dan móet het bijna wel
Zoals in de vorige sectie al genoemd:
Wil je samen met een partner investeren in vastgoed of crypto? Dan wil je niet samen eigenaar zijn van elkaars hele holdingstructuur.
Een aparte BV is dan gewoon noodzakelijk.
Estate planning en overdracht wordt eenvoudiger
Wil je in de toekomst iets schenken, overdragen of verdelen?
Als je assets al netjes verdeeld zijn over losse BV’s, kun je:
- Alleen je vastgoed-BV laten overgaan op (bijvoorbeeld) je kinderen. Fiscaal zijn daar wel stevige regels aan verbonden (aanmerkelijk belang, schenkbelasting en mogelijk overdrachtsbelasting).
- Alleen je crypto-BV nalaten aan je partner, of met je kinderen een nieuwe BV opstarten voor vastgoed of bitcoin.
- Je structuur overzichtelijk houden, handig bij toekomstige verdeling of overdracht.
Let op: sinds 1 juli 2025 zijn de regels voor splitsing en herstructurering, zeker met vastgoed, strenger geworden. Goed advies blijft dus onmisbaar.
| Vanuit Holding | Met aparte BV’s per activiteit | |
| Risicoscheiding | ❌ Minder goed afgeschermd | ✅ Beter geïsoleerd risico per activiteit |
| Inzicht voor banken | ❌ Moeilijker te beoordelen | ✅ Duidelijke balans per BV |
| Samen investeren | ❌ Onhandig te structureren | ✅ Gescheiden eigendom |
| Boekhoudkundig overzicht | ⚠️ Complexer in één pot | ✅ Per BV goed te beheren |
| Estate planning | ❌ Moeilijk los over te dragen | ✅ Flexibel per BV te schenken of verkopen |
| Kosten & administratie | ✅ Lagere kosten | ❌ Iets hogere lasten (meer structuur) |
Kortom: kan alles vanuit je holding? Ja.
Is het altijd slim? Nee.
Als je serieus vermogen wilt opbouwen en risico’s goed wilt afschermen, is een aparte vastgoed-BV of crypto-BV soms een logische volgende stap.
Wanneer is een holdingstructuur voor jou interessant?
Niet elke ondernemer hoeft meteen in BV-land te duiken met meerdere lagen, holdings en tussen-BV’s.
Maar er zijn wel een paar duidelijke signalen die aangeven: het is tijd om te structureren.
Hieronder een simpele checklist om te zien of dat voor jou geldt.
- Je draait structureel winst (zeg: €130.000+ per jaar)
- Je voorkomt directe box 2-heffing (24,5–31%) als je de winst in de holding laat zitten.
- Een holding helpt je dan om die winst slim vast te houden, te herinvesteren of te gebruiken voor bijv. pensioenopbouw.
- Je loopt zakelijke risico’s
- Heb je personeel, klanten, grote contracten, aansprakelijkheden of juridische risico’s? Dan wil je je winst afschermen van die risico’s. Een holding zorgt dat jouw opgebouwde vermogen veilig staat, los van je dagelijkse operatie.
- Je wil investeren of vermogen opbouwen buiten je business
- Vastgoed, aandelen, bitcoin, start-ups? Als je met je overwinst wil gaan investeren, is het verstandig dat geld eerst via een holding te laten lopen of zelfs een aparte BV op te richten voor grotere projecten.
- Je denkt aan verkoop of overdracht
- Misschien niet nu, maar ooit. Als je bedrijf groeit, komt er een moment dat je wil verkopen of je aandelen wil overdragen aan een opvolger. Dan wil je flexibel zijn. En dat ben je alleen met een goede structuur.
- Misschien niet nu, maar ooit. Als je bedrijf groeit, komt er een moment dat je wil verkopen of je aandelen wil overdragen aan een opvolger. Dan wil je flexibel zijn. En dat ben je alleen met een goede structuur.
Herken je jezelf in 2 of meer van deze punten? Dan is het slim om nu te kijken of jouw huidige structuur nog past bij waar je naartoe groeit.
Conclusie
Een holdingstructuur is niet iets wat je “moet” doen.
Het is ook geen fiscale “trucje” voor slimme jongens met een tweede paspoort en een trust op de Kaaimaneilanden.
Het is gewoon een slimme, legale en strategische manier om:
- je winst te beschermen,
- je vermogen te laten groeien,
- en je risico’s te beperken.
Zeker als je ambitieus bent, en snapt dat je bedrijf geen sprint is, maar een marathon.
Een marathon waarin je wil sturen, bouwen en voorbereid zijn op groei.
Dus… moet jij morgen drie extra BV’s oprichten?
Nee. Maar als je nu structureel winst draait, plannen maakt voor de toekomst, of serieus wil gaan investeren → dan is dit hét moment om je structuur onder de loep te nemen.
Sparren over jouw situatie?
Wil je weten of een holdingstructuur voor jou logisch is? Of wat de beste volgorde is als je wil investeren, herstructureren of doorgroeien?
👉 Plan gewoon een vrijblijvende kennismaking. Gewoon even helder kijken naar wat voor jou werkt.