


Inleiding
Wellicht weet je er alles vanaf, wellicht weet je er vrij weinig vanaf. Ik heb het over pensioenbeleggen. In de afgelopen jaren heeft deze term, mede dankzij de reclamespotjes van BrandNewDay, in populariteit toegenomen. Zelf merk ik dat er redelijk wat onenigheid bestaat tussen de opvattingen van mensen over pensioenbeleggen en ik denk dat dat met name komt vanwege onvolledige informatie over dit onderwerp. Daarom wil ik je graag het eerlijke verhaal vertellen over pensioenbeleggen.
Niet iedereen is zich hier even bewust van, maar als ondernemer heb je per definitie een pensioenrisico. Of je het nou wil of niet. Werknemers hebben vaak hun pensioen geregeld via hun werkgever en hun inkomensbehoefte voor later is daarmee (vaak) ook geregeld. Jij als ondernemer hebt in beginsel alleen een AOW-uitkering en verder niks. Je moet dus iets doen. Natuurlijk zijn er meerdere wegen die leiden naar Rome, maar niet iedere weg is even snel (efficiënt). Zo kan vastgoed inkomen bijvoorbeeld ook als pensioenvoorziening dienen, maar in dit artikel ga ik specifiek in op het Nederlandse pensioenstelsel en het individuele aanvullende pensioen met name.
Daarnaast zijn er ontwikkelingen (e.g. vergrijzing) die o.a. de AOW en het werknemerspensioen onder druk zetten. Wat betekenen die ontwikkelingen speciaal voor jou als ondernemer en wat kan jij daar aan doen? Hoe voordelig is pensioenbeleggen en zijn er scenario’s waarin het misschien minder voordelig is? Na het lezen van dit artikel weet jij voor eens voor altijd het echte verhaal over pensioenbeleggen.
Hoe ziet het Nederlandse pensioenstelsel eruit?
Pijler 1 – AOW
De AOW (Algemene Ouderdomswet) is het basispensioen dat door de overheid wordt uitgekeerd aan mensen die de pensioengerechtigde leeftijd bereiken. Hoewel de AOW een belangrijke basis vormt, is het vaak niet voldoende om dezelfde levensstandaard aan te houden als tijdens je werkende leven. Het bedrag dat je ontvangt via de AOW hangt af van het aantal jaren dat je in Nederland hebt gewoond. Voor ieder jaar in Nederland gewoond te hebben, bouw je 2% van je AOW op. Daarom is het essentieel om zelf aanvullend pensioen op te bouwen.
Dit zijn de netto AOW uitkeringen per maand in 2024:
- Alleenstaand: € 1.486,24
- Woon je samen / getrouwd: € 807,36 p.p.
Pijler 2 – Werknemerspensioen
Pijler 2 betreft het pensioen dat wordt opgebouwd via een werkgever. Dit wordt ook wel het werknemerspensioen genoemd. Het is een collectieve regeling die wordt aangeboden door bedrijven en is meestal verplicht voor werknemers. Hiernaast is het pensioen dat je opbouwt afhankelijk van de afspraken in de cao en het pensioenfonds dat door je werkgever wordt gekozen.
Dit zorgt ervoor dat werknemers vaak een goede aanvulling hebben op hun AOW, maar als ondernemer moet je zelf voor deze aanvulling zorgen. Ook bij het werknemerspensioen wordt jouw inleg belegt en kan je dat dus zien als ‘pensioenbeleggen’. Echter, wanneer ik in dit artikel schrijf over pensioenbeleggen refereer ik naar pijler 3 pensioen.
Pijler 3 – Individueel aanvullend pensioen
Pijler 3 heeft betrekking op het zelf opbouwen van aanvullend pensioen. Dit kan door middel van verschillende financiële producten, waaronder pensioenbeleggen (wat banksparen heet). Banksparen kan dus ook sparen betreffen, maar vanwege het lagere verwachte rendement en de vaak lange beleggingshorizon is dat vrijwel altijd een suboptimale keuze. Ook kan je een verzekering aangaan, maar ook dat is naar mijn mening vaak niet de beste optie.
Pensioenbeleggen houdt in dat je periodiek een bedrag belegt om op lange termijn vermogen op te bouwen voor je pensioen. De periode waarin je geld inlegt, noem je de opbouwfase. Dit kan belastingvoordeel opleveren, omdat de inleg vaak fiscaal aftrekbaar is. Later in dit artikel zie je wanneer dat niet zo is. Zodra je het uit laat keren, zit je in de uitkeringsfase. Je ontvangt dan periodiek een bepaald bedrag voor een vooraf afgesproken periode (e.g. 30 jaar lang). Zo’n soort uitkering noem je een lijfrente uitkering.
Ontwikkelingen op het gebied van pensioen
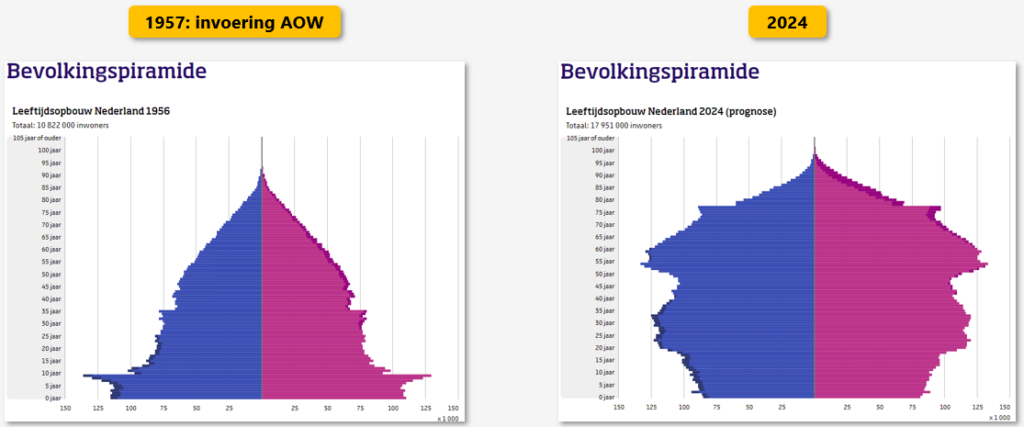
Het kan je wellicht ontgaan zijn, maar het Nederlandse pensioenlandschap gaat op de schop. Ik heb het over de Wet Toekomst Pensioenen (WTP). Ik vereenvoudig het natuurlijk even, maar waar het op neerkomt is dat pijler 2 (het werknemerspensioen) min of meer gelijk getrokken zal worden met pijler 3 (aanvullend pensioen). Een drijvende factor achter dit besluit is de ontwikkeling van de bevolkingssamenstelling van ons land (→ vergrijzing). Dit is goed af te lezen aan de afbeelding hieronder.
Het systeem waarbij de werkenden premie betalen voor de gepensioneerden werkte prima in 1957, toen we een soort piramide vormige bevolkingssamentelling hadden. Een probleem ontstaat echter wanneer je bevolkingssamenstelling eruit gaat zien zoals nu in 2024 (rechterkant). Wanneer je relatief weinig werkenden hebt t.o.v. gepensioneerden, ontstaat er een tekort aan geld.
Ik zei dus dat pijler 2 min of meer gelijk getrokken zal worden met pijler 3. Wat bedoel ik daarmee? Nu is het voor veel pijler 2 pensioenen zo dat je een gegarandeerde uitkering krijgt op basis van bepaalde variabelen (aantal jaren in dienst, salaris etc.). Dit noem je een ‘Defined Benefits’ systeem, want je uitkering (benefits) is gegarandeerd (defined). Het plan is om deze pijler 2 pensioenen over te zetten naar een pensioen waarbij de uitkomst, ofwel uitkering, niet meer gegarandeerd is. Het enige wat gegarandeerd is, is jouw inleg. Vandaar de term ‘Defined Contributions’. Dat betekent dus dat je in pijler 2 jouw eigen potje pensioen opbouwt net zoals dat al het geval is in pijler 3.
Deze overgang duurt overigens nog even en het doel is om rond 2027 zo’n beetje te zijn overgestapt naar dit nieuwe systeem. Of je het nou leuk vind of niet, er komt meer verantwoordelijkheid bij jezelf te liggen. Daarom is het een goede zaak om er een beetje van op de hoogte te zijn.
💡 “Volgens de laatste CBS-prognose zal de grijze druk in 2040 toegenomen zijn tot 45 procent: dan zijn er nog maar potentieel 2,2 20-65-jarigen beschikbaar voor één 65-plusser. Ter vergelijking: in 1950 waren er nog potentieel ruim zeven werkenden per 65-plusser.” – CBS
De AOW staat dus ook onder druk. De oplossingen om de betaalbaarheid van de AOW te waarborgen zijn:
- De AOW leeftijd verhogen
- Meer mensen aan het werk krijgen
Ik hoef je niet uit te leggen dat de eerste maatregel geen hele populaire is en de tweede maatregel zal moeten volgen uit beleid dat werken stimuleert (iets waar al jaren lang discussie over wordt gevoerd).
Kortom, de toekomst van pensioenen verandert drastisch en er komt meer verantwoordelijkheid op jouw schouders te liggen. Het systeem waarin je kunt vertrouwen op gegarandeerde pensioenuitkeringen raakt langzaam verleden tijd. Daarom wordt zelf actie ondernemen belangrijker dan ooit. En daar komt pensioenbeleggen in beeld: door zelf te beleggen voor je pensioen, heb je meer controle over je financiële toekomst en kun je de vrijheid behouden om je leven zo in te richten als jij dat wilt. Zo verzeker je jezelf van een pensioen dat aansluit op jouw wensen, zonder afhankelijk te zijn van overheidsbesluiten of onzekere collectieve regelingen.
De voordelen van pensioenbeleggen
Voor de duidelijkheid, vanaf nu heb ik het in het artikel over aanvullend pensioen (pijler 3) en richt ik mij op de ondernemer.
Rendementen die je kan verwachten
Rendementen garanderen in de context van de aandelenmarkt is een absolute ‘red flag🚩’. Echter kan je wel van lange termijn historische rendementen uitgaan voor jaarlijkse gemiddelden. Dit geldt met name voor breed gespreide wereldwijde indexfondsen. Het hangt samen met het concept ‘reversion to the mean’, een statistische tendens waarbij extreme waarden op lange termijn neigen terug te keren naar het gemiddelde.
💡Een voorbeeld: als ik 10 keer een muntje opgooi kan de verdeling kop of munt best 7:3 zijn. Als ik 10.000 keer een muntje opgooi zal de verdeling dichter bij 5:5 liggen. Dat bedoel ik met ‘reversion to the mean’. Het ene jaar kan je breed gespreide ETF / indexfonds +25% gaan en het andere jaar -8%, maar over een periode die lang genoeg is, zal je een gemiddeld rendement zien van rond de 9% per jaar.
Bij dat gemiddelde rendement van 9% per jaar ga ik dus wel uit van een 100% allocatie in aandelen, ofwel een ‘zeer offensief’ risico profiel. Voor sommigen kunnen de woorden ‘zeer offensief’ angstaanjagend aanklinken, maar dat valt wel mee. Zeker als je jong bent, heb je nog vele jaren om eventuele verliezen goed te maken. Dichter tegen pensioen aan kan je een defensievere asset allocatie overwegen, afhankelijk van je situatie.
De fiscale voordelen van pensioenbeleggen
In een notendop zijn dit de fiscale voordelen van pensioenbeleggen
- De premies, ofwel jouw stortingen, zijn fiscaal aftrekbaar bij je aangifte inkomstenbelasting (in box 1, om precies te zijn). Straks lees je in een casus hoe dat zich vertaalt tot de werkelijkheid.
- Het vermogen dat je opbouwt is vrijgesteld van box 3 belasting, ofwel vermogensrendementheffing. Zeker met het oog op het nieuwe box 3 stelsel (o.b.v. werkelijke rendementen) gaat dit je een hoop belasting schelen.
💡 Wanneer je jouw pensioen laat uitkeren in de vorm van een lijfrente, betaal je wel inkomstenbelasting over de uitkering.
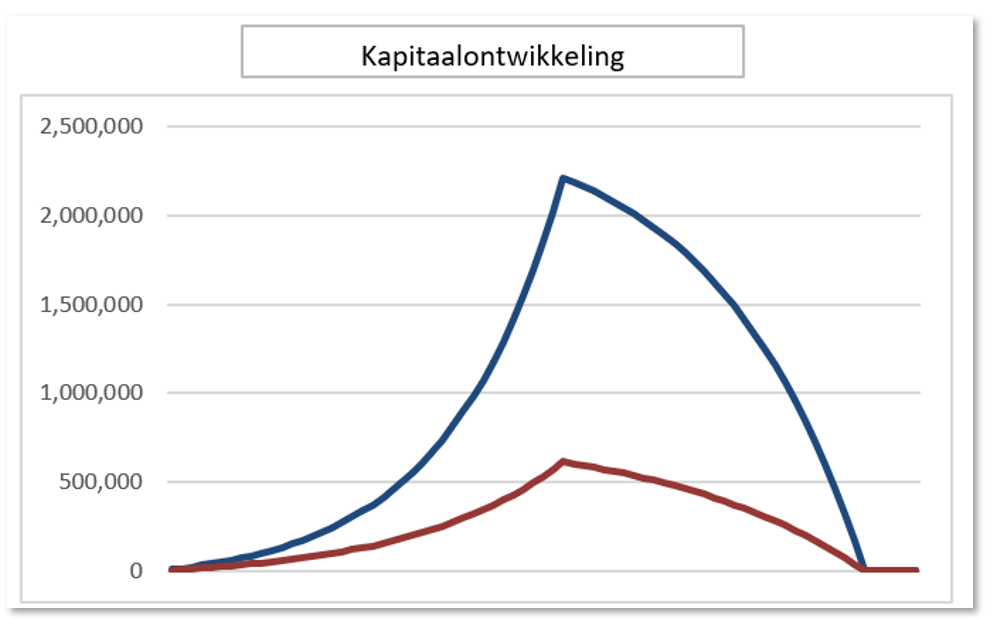
Nu zijn woorden soms niet even krachtig als visuele weergaven zoals grafieken. Om die reden heb ik onderstaande grafiek toegevoegd van de software die ik afneem van PrivateWealthSupport. De blauwe lijn representeert pensioenbeleggen (box 1) en de rode lijn normaal beleggen (box 3). In beide gevallen wordt het over 40 jaar in totaal €120.000,- ingelegd. Dit zijn de eindresultaten, uitgaande van een jaarlijks rendement van 9% en een jaarlijkse inleg van €6.000,- (e.g. €500,- p.m.).
- Normaal beleggen: €612.437,-
- Pensioenbeleggen: €2.209.751,-
- Verschil : €1.597.314
In dit voorbeeld wordt ervan uitgegaan dat je het geld wat je terugkrijgt van de belastingdienst weer herbelegd. Zoals je ziet, zijn de verschillen onwijs groot. Sterker nog, als je in je uitkeringsfase door blijft beleggen tegen 5% per jaar dan kan je bij een uitkeringsfase van 30 jaar rekenen op een totaal netto uitkeringsbedrag van €2.448.700 bij pensioenbeleggen vs. €916.901,- als je in box 3 vermogen had opgebouwd.
Casus waar pensioenbeleggen interessant is (incl. voorbeeld aangifte IB)
Ik had je al uitgelegd dat een belangrijk voordeel van pensioenbeleggen is dat de inleg fiscaal aftrekbaar is. Dit betekent dat je de inleg kunt aftrekken van je belastbaar inkomen, waardoor je minder inkomstenbelasting betaalt.
Om je een beeld te geven van hoe dat er uitziet heb ik fictieve casus bedacht en de resultaten ervan bij de aangifte inkomstenbelasting als afbeeldingen toegevoegd.
- Patrick heeft een eigen onderneming en de zaken lopen goed. Hij is een IB-ondernemer en dus is zijn winst uit onderneming van afgelopen jaar leidend voor zijn jaarruimte (= wat hij mag storten).
- Voor het gemak gaan we er niet vanuit dat Patrick een eigen woning, arbeidsongeschiktheidspremie, auto van de zaak of persoonsgebonden aftrekposten heeft.
- Bij een winst uit onderneming van €100.000 blijft er na ondernemersaftrek en MKB-winstvrijstelling een belastbare winst van €81.598,- over.
- Door de jaarlijkse storting van €12.000 op de pensioenrekening, wordt de belastbare winst verlaagd naar €69.598,-. Er wordt zo dus over een lager bedrag belasting betaald!
Pensioenbeleggen verlaagt je netto belastingdruk dus. Het fiscale voordeel zorgt ervoor dat je meer rendement kunt behalen omdat je belastingvoordeel direct kunt herinvesteren. Dit maakt pensioenbeleggen extra interessant voor ondernemers die hun belastbaar inkomen willen verlagen en vermogen voor later willen opbouwen.
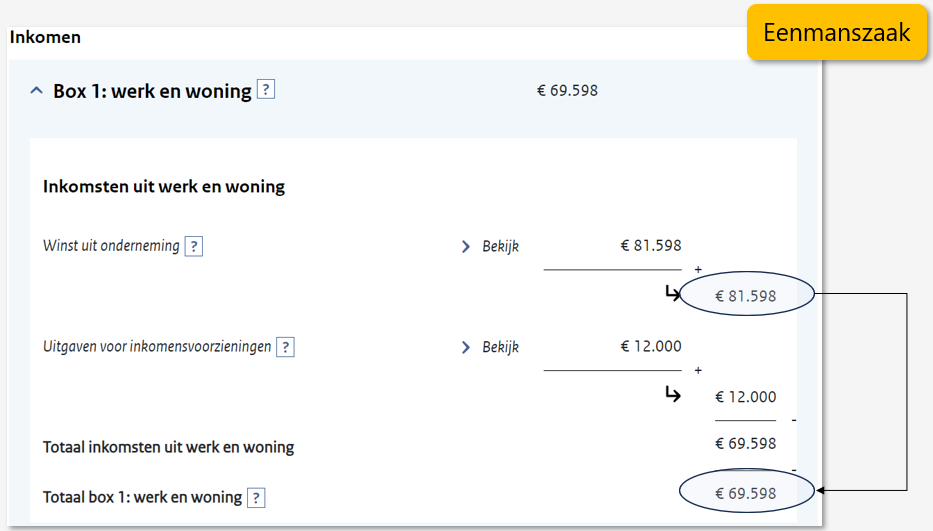
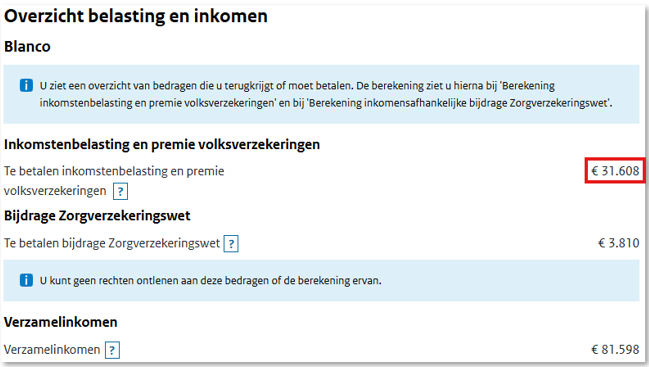
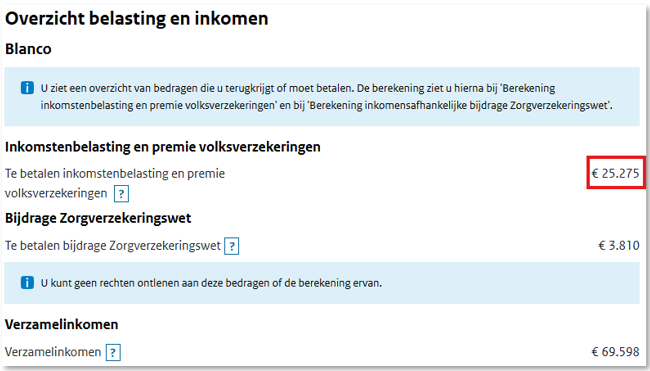
Zoals je ziet, betaalde Patrick voordat hij aan pensioenbeleggen deed €31.608 aan belasting (bijdrage Zvw achterwege gelaten) en nadat hij €12.000 in 2024 had gestort, betaalde hij €25.275 aan belasting. Dat scheelt Patrick €6.333 aan belasting. Procentueel uitgedrukt krijg hij zo’n 52.8% (= €6.333 / €12.000) van zijn inleg terug. Dat is niet verkeerd hè! Nu denk je wellicht, heh… hoe kan dat nou? Immers, het hoogste schijven tarief is 49,5%. Meer dan dat zou hij niet terug moeten kunnen krijgen toch?
Het antwoord ligt in de algemene heffingskorting. Dit is een korting op de belasting die je moet betalen en die hangt weer af van het belastbare inkomen van Patrick. Doordat Patrick €12.000 heeft gestort, heeft hij zijn belastbare inkomen met €12.000 verlaagd. Hierdoor kreeg Patrick dus een hogere korting in de vorm van de algemene heffingskorting.
In jouw persoonlijke situatie wil je natuurlijk ook rekening houden met zaken als bijvoorbeeld je eigen woning of een auto van de zaak. Gelukkig voor jou heb ik een interne tool die met al deze factoren rekening houdt, waardoor je direct kan bereken wat je terug zou krijgen van de belastingdienst!
💡Dan nog even dit: In dit voorbeeld is Patrick een IB-ondernemer en krijgt hij dus als het ware een korting op zijn af te dragen inkomstenbelasting. Als IB-ondernemer betaal je nou eenmaal aan het einde van het jaar al je belasting. Als Patrick een Directeur Grootaandeelhouder (DGA) was geweest, dan zou er al maandelijks loonheffing worden ingehouden en wordt er dus al gedurende het jaar belasting afgedragen. In dat scenario zou hij geld teruggestort kunnen krijgen van de belastingdienst op zijn privé rekening. Dan zou er dus bij “Te betalen inkomstenbelasting en premie volksverzekeringen” een bedrag van -€6.000 kunnen staan. Er is dan dus teveel loonheffing ingehouden.
De misvattingen van pensioenbeleggen
Er bestaan veel misverstanden over pensioenbeleggen. Dat is ook één van de redenen geweest dat ik dit artikel ben gaan schrijven. Ik zou hieronder waarschijnlijk een hele waslijst kunnen opschrijven met misvattingen, maar ik respecteer ook jouw tijd. Daarom heb ik de twee meest voorkomende misvattingen voor je opgeschreven.
- Pas bij ‘je geld’ kunnen vanaf je AOW: Dit hoor je het vaakst als bezwaar van mensen en laat ik deze maar direct even ontkrachten. Wanneer kan je laten uitkeren?
- Uitkeren voor je AOW? Dan is de regel dat je het aantal jaren voor je AOW leeftijd wil laten uitkeren moet optellen bij 20 jaar. Stel je AOW leeftijd is 70 en je wil laten uitkeren vanaf je 60e, dan moet de uitkering 10 + 20 = 30 jaar duren.
- Uitkeren na je AOW? Dan moet de uitkering uiterlijk 5 jaar na bereiken van de AOW-leeftijd ingaan. Wettelijk verplicht.
- Alleen kunnen kiezen voor een spaarvariant tijdens de uitkeringsfase: Het is mogelijk om bijvoorbeeld tegen een rente van rond de 3% bij BrandNewDay je uitkeringsfase te laten faciliteren. Je kan ook tijdens de uitkeringsfase door blijven beleggen. Dit kan momenteel echter alleen bij een select aantal partijen.
- Een recent academisch onderzoek toonde aan dat een volledige allocatie in aandelen gedurende de hele levenscyclus (dus ook tijdens pensioen) leidt tot betere resultaten. De kans dat je niet uitkomt met je geld is volgens het onderzoek 8% bij ‘100% in aandelen’ vs. 17% in een risico afbouwende portefeuille (meer defensiever naarmate je ouder wordt). Daarnaast is je ‘safe withdrawal rate’ (het geld wat je jaarlijks zonder problemen kan opnemen) dan ook nog eens groter.
- Het nadeel van dit soort onderzoeken is dat er uitgegaan wordt van volledig rationele mensen (beslissingen). In de realiteit handelen mensen niet altijd rationeel (dan gaan we een beetje de behavioural finance kant op).
- Voor de liefhebber, hier is het onderzoek: Beyond the Status Quo: A Critical Assessment of Lifecycle Investment Advice
Casus waar pensioenbeleggen minder interessant is (incl. voorbeeld aangifte IB)
Zoals ik al zei, wil ik je het eerlijke verhaal over pensioenbeleggen vertellen. Pensioenbeleggen is namelijk niet altijd per definitie dé oplossing. Om je hier een goed voorbeeld van te geven heb ik een nieuwe casus voor je.
- Monique is een IB-ondernemer en dus is haar winst uit onderneming van afgelopen jaar leidend voor zijn jaarruimte (= wat zij mag storten).
- Voor het gemak gaan we er niet vanuit dat Monique een eigen woning, arbeidsongeschiktheidspremie, auto van de zaak of persoonsgebonden aftrekposten heeft.
- Bij een winst uit onderneming van €33.000 blijft er na ondernemersaftrek en MKB-winstvrijstelling een belastbare winst van €23.516,- over.
- Door de jaarlijkse storting van €3.000 op de pensioenrekening, wordt de belastbare winst verlaagd van €23.516 naar €20.516. Er wordt alleen niet minder belasting betaalt, want er werd al geen belasting betaalt!
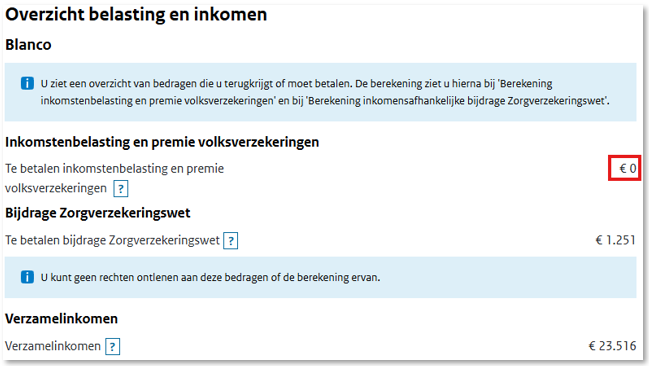
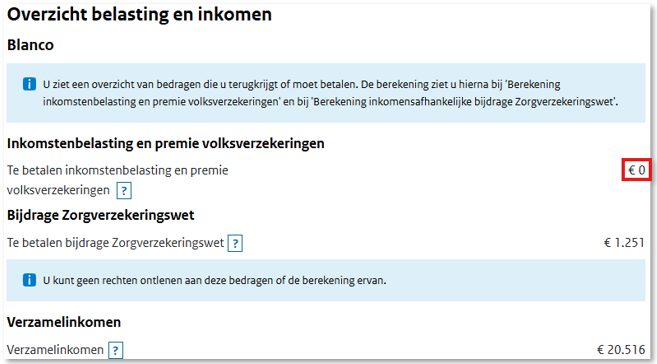
De reden dat Monique geen geld terug krijgt van de belastingdienst, is omdat ze al geen belasting hoefde te betalen om mee te beginnen. Vanwege haar relatief lage winst, zijn haar algemene heffingskorting en arbeidskorting zo hoog dat dit haar af te dragen belasting al naar nul brengt. Deze zijn namelijk inkomensafhankelijk. De stortingen op haar lijfrenterekening (pensioen rekening) verlagen wel haar belastbare inkomen, maar het heeft geen verder effect op haar af te dragen belasting. Overigens zal Monique wel gewoon haar bijdrage Zorgverzekeringswet moeten afdragen. Dit hele verhaal is ook af te lezen in onderstaande afbeelding en grafiek.
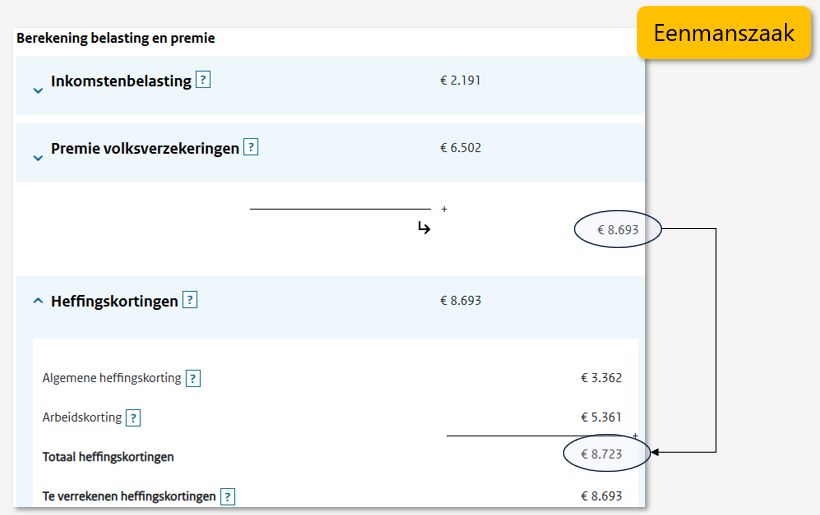
| Inkomstenbelasting + premies volksverzekeringen | €8.693 |
| Algemene heffingskorting | €3.362 |
| Arbeidskorting | €5.361 |
| Te betalen belasting | €0 |
Conclusie
Dat was het eerlijke verhaal over pensioenbeleggen. Je weet nu dat er, gezien de ontwikkelingen in het pensioenlandschap, meer verantwoordelijkheid bij jezelf komt te liggen. Daarnaast ben je erachter gekomen hoeveel meer vermogen je kan opbouwen met pensioenbeleggen in vergelijking met box 3 beleggen, mede mogelijk gemaakt door de bijbehorende fiscale voordelen. Dan resten er nu nog twee vragen:
- Waar kan je dit het beste implementeren?
- Hoe kan je dit het beste implementeren?
Ik heb onafhankelijk (nadruk) onderzoek gedaan naar alle pensioenaanbieders in Nederland op basis van kosten, beleggingsbeleid en automatiseren. Hierdoor weet ik precies bij welke partij je het beste uit bent op basis van feitelijke informatie. Dus, zie ik je snel?
Je hebt nog 2 maanden om slim gebruik te maken van belastingvoordelen om je belastingdruk van 2024 te verlagen. Mis deze kans dus niet!