


Inleiding
Als ondernemer sta je aan het roer van je eigen financiële toekomst, zonder het vangnet dat de meeste werknemers wel hebben. Een goed pensioenplan kiezen is daarom cruciaal. Maar waar begin je? In dit artikel bespreken we waar je als ondernemer op moet letten bij het selecteren van het beste pensioenplan.
Kosten
Het begrijpen van de kostenstructuur van een pensioenplan is ontzettend belangrijk. Deze kosten kunnen namelijk een flinke impact hebben op het rendement dat je uiteindelijk ontvangt.
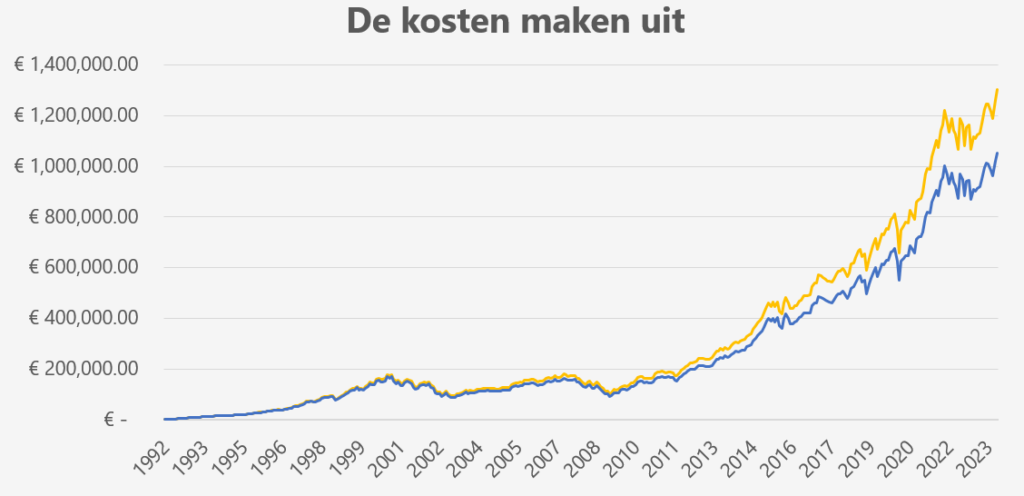
Om je een goed beeld te geven van hoe belangrijk kosten zijn, heb ik Grafiek 1 gemaakt. In beide gevallen gaat het om een maandelijkse investering van €500,- en er wordt in exact hetzelfde fonds belegt. Het enige verschil zijn de kosten. Het verschil in kosten bedraagt 1% op jaarbasis.
In beide gevallen is er in totaal €191.500 ingelegd, maar het verschil in uitkomst na 31 jaar bedraagt €251.213! Zo zie je maar dat de kosten van jouw beleggingen grote effecten hebben op de lange termijn.
Fondskosten
Elk fonds rekent beheerskosten voor het investeren en beheren van jouw geld. Deze kosten zijn dus kosten van het fonds en niet van de pensioenaanbieder zelf. Zo kan de kostenstructuur bij een pensioenaanbieder als Brand New Day er zo uitzien:
- Fondskosten: 0.15%
- Servicekosten: 0.44%
- Stortingskosten: 0.50%
Servicekosten
Servicekosten zijn kosten die de pensioenaanbieder aanrekent voor de service die het jou verleent. Deze komen dus nog eens bovenop de fondskosten en over deze kosten heeft een pensioenaanbieder wel invloed op.
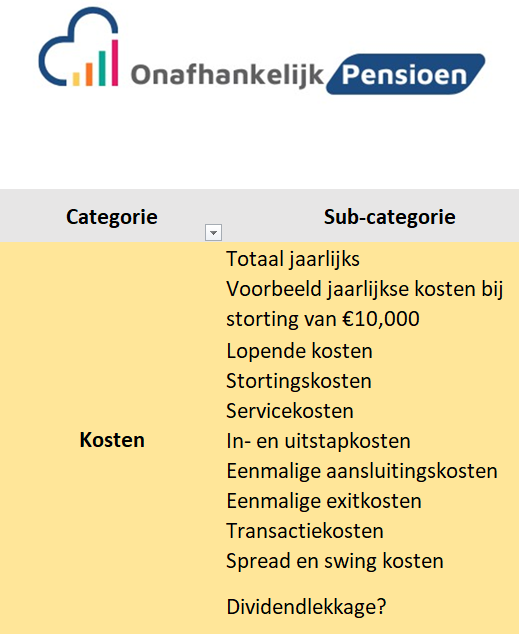
De fonds- en servicekosten zijn vaak de grootste hap uit jouw rendement qua kosten.
Echter zijn er nog meer kosten die van invloed zijn op jouw uiteindelijke rendement. Zoals je ziet in de afbeelding hiernaast, zijn dat er nog best wel wat.
Het artikel zou te lang worden om ze allemaal te behandelen. Daarom behandelen we ‘slechts’ de belangrijkste in dit artikel.
Kosten Totaaloverzicht
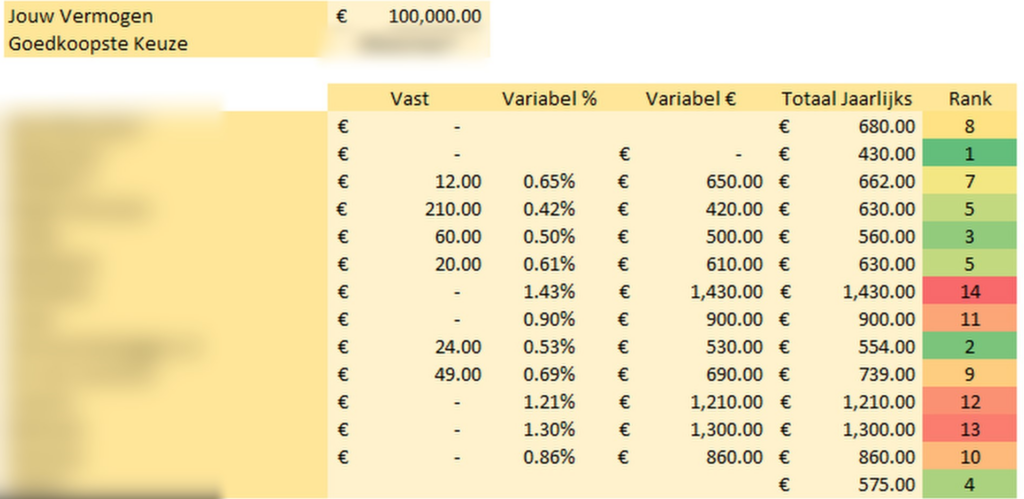
Aangezien de kostenstructuren per pensioenaanbieder verschillen, is het soms lastig om ze met elkaar te vergelijken. Gelukkig hebben wij bij OnafhankelijkPensioen een totaaloverzicht gemaakt van alle kosten van alle pensioenaanbieders in Nederland. Zo kan je direct zien welke partij het goedkoopste is per beschikbaar vermogen!
Dividendlekkage
Dividendlekkage is iets wat bij weinig mensen bekend is, maar wat van groot belang is voor het bepalen voor jouw eindrendement.
In Nederland hebben beleggers de mogelijkheid om bij hun belastingaangifte de ingehouden dividendbelasting van zowel binnenlandse als buitenlandse aandelen terug te vragen. Dit verandert echter wanneer je investeert in ETF’s (Exchange Traded Funds).
Bij ETF’s is de beheerorganisatie de eigenaar van de aandelen, niet jijzelf. Hierdoor kun je als belegger de bronbelasting op dividend niet zelf terugvorderen, wat resulteert in ‘dividendlekkage’. Echter, voor fiscale beleggingsinstellingen (FBI’s) die in Nederland gevestigd zijn, is het wel mogelijk om deze bronbelasting terug te vorderen.
Voorbeeld
Neem bijvoorbeeld het razend populaire VWRL, dat in Ierland is geregistreerd. Eind maart had het fonds een dividendrendement van 1,56%. Als je €10.000 zou investeren in VWRL met dit dividendrendement, en je gaat uit van 15% dividendbelasting, dan zou de dividendlekkage over een periode van 10 jaar als volgt berekend worden:
1,56% (dividendrendement) x 15% (dividendbelasting) x 10 (jaren) x €10.000 (investering) = €234.
Dit komt neer op een misgelopen rendement van 0,23% op jaarbasis.
Dus stel je zou bij DEGIRO jouw pensioen opbouwen via VWRL dan betaal je feitelijk:
- Fondskosten: 0.22%
- Servicekosten: 0.20%
- Dividendlekkage: 0.23%
Nogmaals benoem ik dat de dividendlekkage vaak over het hoofd wordt gezien. Bij OnafhankelijkPensioen houden wij daar uiteraard wel rekening mee!
Beleggingsbeleid
Het beleggingsbeleid van een pensioenplan moet goed aansluiten bij jouw specifieke situatie. Daar waar veel fondsen er vanuit de buitenkant hetzelfde uitzien, kunnen er wel degelijk grote verschillen zijn tussen de fondsen die worden aangeboden bij pensioenaanbieders. Daarom zijn alleen de kosten niet voldoende als criterium voor het kiezen van het meest optimale pensioenplan.
Zo zijn er bijvoorbeeld partijen die een BBP (Bruto Binnenlands Product) gewogen index volgen en partijen die een marktwaarde gewogen index volgen. Wat is het verschil? De allocatie per land en bedrijven verschilt hierdoor flink.
Zo heeft een marktwaarde gewogen wereld index vaak rond de 68% allocatie naar de V.S., terwijl dit bij een BBP gewogen wereld index eerder rond de 38% kan liggen. Je kan zelf hopelijk wel invullen dat dit jou andere rendementen oplevert.
Daarnaast bieden sommige partijen de keuze uit verschillende risicoprofielen die een standaard verdeling bieden tussen assets zoals aandelen, obligaties en vastgoed. Ook zijn er partijen die een vorm van actief beheer aanbieden en partijen die doen aan automatische risicoafbouw.
Kortom, de keuze is reuze. Dus wat is wijsheid? Hoogstwaarschijnlijk is dit lastig om voor jezelf vast te stellen. Dit is dus ook een aspect waar wij als OnafhankelijkPensioen waarde kunnen bieden voor jou als ondernemer.
Wereldwijde Spreiding
Over het algemeen is het slim om wereldwijd gespreid te beleggen voor je pensioen in plaats van 100% van je vermogen in één aandeel te stoppen. Maar waarom zou je beleggen in breed gespreide low cost wereld ETFs/indexfondsen?
- Maximaliseert je kansen – Wereld ETFs bieden historisch gezien de beste kans op succes. Het is geen perfecte strategie, maar het is wel enorm effectief.
- Wereldwijde diversificatie – Je belegt in ongeveer 90% van de wereldmarkt. Dat betekent minder risico’s en minder stress.
- Efficiënt en simpel – In plaats van de markt te verslaan, wordt je er onderdeel van. Je koopt gewoon de hele markt en geniet van gemakkelijke groei.
Gelukkig hanteren veel pensioenaanbieders deze filosofie!
Automatiseren
Ooit wel eens gehoord dat jijzelf je grootste vijand bent als het om beleggen aankomt? Juist, dat is ook waar. Wij mensen (met name mannen) zijn geneigd om onze eigen kwaliteiten te overschatten.
“Ik kan het wel beter doen“
Gedachte van een willekeurige man
Daarnaast blijkt dat wij vaak handelen vanuit emotie en dus vaak irrationele keuzes maken. Met name in tijden van financiële crisis zijn we geneigd de minst rationele keuzes te maken, namelijk alles te verkopen.
De oplossing voor dit probleem is om het in eerste instantie te herkennen en te accepteren. Vervolgens zal je een strategie moeten uitkiezen (beleggingsbeleid) en je daar aan moeten vasthouden. Dit doe je door zoveel mogelijk te automatiseren. Door je beleggingen op de automatische piloot te zetten, bescherm je jezelf tegen impulsieve beslissingen en kun je je volledig richten op het runnen van je onderneming!
Samenvattend
Dus, waar moet je op letten bij het opstellen van een pensioenplan:
- Kosten
- Beleggingsbeleid
- Automatiseren
Heb je behoefte aan een ervaren sparringpartner die je goed op weg helpt? Overweeg dan een vrijblijvend kennismakingsgesprek.