


Introductie
Investeren in vastgoed in Spanje is voor veel Nederlanders iets dat wordt overwogen. De zonnige levensstijl, lagere kosten en de mogelijkheid om inkomsten te genereren door verhuur, maken Spanje tot een populair investeringsland.
Bovendien bieden de recente wijzigingen in de Nederlandse belastingwetgeving, ik refereer naar box 3, een extra stimulans om naar buitenlandse investeringen te kijken. In dit artikel verkennen we de belangrijkste aspecten van investeren in Spaans vastgoed. Belastingen, financiering en rendementen, het wordt allemaal besproken!
Let op: Wat in dit artikel wordt besproken geldt voor investeerders die niet permanent in Spanje wonen. Daar gelden namelijk andere regels voor.
Wat is het verhaal in Nederland?
Het zal je vast niet ontgaan zijn, maar de manier waarop jouw vermogen belast wordt, zal gaan veranderen. De insteek is vanaf 2027, maar dat valt nog te bezien. Samengevat gaan we over op een stelsel waarbij je belast wordt op werkelijke rendementen in plaats van fictieve rendementen. Wil je daar wat meer over lezen, bekijk dan dit artikel.
Deze aankomende verandering in combinatie met de recente Wet betaalbare huur, zorgt ervoor dat veel Nederlandse vastgoedbeleggers overwegen om naar het buitenland te kijken. Allemaal in de hoop op betere rendementen.
In Spanje belasten ze al op basis van werkelijke rendementen en dat maakt het interessant om het belastingstelsel van Spanje naast die van toekomstig Nederland te leggen als je het hebt over vastgoed beleggen.
Waarom investeren in Spaans vastgoed?
Investeren in vastgoed in Spanje biedt diverse voordelen. De Spaanse huizenmarkt kent doorgaans lagere prijzen dan in Nederland, met mogelijkheden voor aanzienlijke waardestijgingen en stabiele huurinkomsten.
Daarnaast bieden de belastingvoordelen in Spanje vaak een aantrekkelijker rendement, vooral in vergelijking met de belastingregels die in Nederland van toepassing zullen zijn op vastgoed in box 3 vanaf 2027.
Belastingvoordelen en verplichtingen
Belastingen bij aankoop en bezit van vastgoed
Bij de aankoop van een woning in Spanje zijn er verschillende belastingen waarmee rekening moet worden gehouden:
Aankoopkosten (eenmalig)
- BTW en Overdrachtsbelasting: Voor nieuwbouwwoningen geldt een BTW (IVA) tarief van 10%. Bij de aankoop van bestaande woningen varieert de overdrachtsbelasting (ITP) van 4% tot 10%, afhankelijk van de regio. Bijvoorbeeld, in Andalusië is het tarief 7%, in Valencia 10%, en in Murcia 8%.
- Notariskosten: Bij de aankoop komen ook notariskosten (ongeveer 0,6-1% van de aankoopprijs) kijken.
- Juridische kosten:De advocaatkosten zijn ongeveer 1-1,5% van de aankoopprijs. De advocaat mitigeert risico’s zoals oplichting, verborgen schulden, en juridische problemen. Een advocaat is dan ook noodzakelijk.
- Inschrijvingskosten (zegelrecht / IAJD): Alleen van toepassing bij nieuwbouw woningen en afhankelijk per deelstaat. Dit is nodig om de woning op jouw naam te registreren, liggen tussen de 0-1,2%.
Jaarlijkse kosten
- Onroerendezaak belasting (IBI): Deze gemeentebelasting varieert tussen 0,30% en 0,70% van de kadastrale waarde (soort van de WOZ-waarde) van het onroerend goed.
- Afvalbelasting: Tussen de €120 en €200.
- Gas, water, licht: Dit hangt natuurlijk volledig af van het verbruik.
- VVE / mede-eigendom: Tussen de €80-€120.
Vermogensbelasting en inkomstenbelasting
- Vermogensbelasting: Deze belasting wordt geheven op het netto vermogen (na aftrek van schulden). De tarieven variëren per regio en liggen tussen 0,2% en 3,5%. De vrijstellingsdrempel voor jou als Nederlander is €700.000. Zit je hier dus onder, dan hoef je wat betreft deze belasting niets af te tikken.
- Inkomstenbelasting (IRNR): Voor niet-inwoners geldt een belastingtarief van 19% op netto huurinkomsten (e.g. rentekosten zijn aftrekbaar). Indien de woning niet verhuurd wordt, maar leeg staat of door jou zelf wordt gebruikt, geldt een forfaitair inkomen gebaseerd op 1,1% van de kadastrale waarde of 2% (indien de kadastrale waarde de afgelopen tien jaar niet is bijgewerkt).
Rekenvoorbeeld hoe vastgoed in Spanje wordt belast
Stel je verhuurt je woning voor 150 dagen (215 dagen leeg) en je verhuurt het voor €100 per dag (= totaal €15.000). De kadastrale waarde is €300.000. Let op: netto = bruto in dit voorbeeld.
Belasting over je huurinkomsten: 19% * €15.000 = €2.850
Over de periode dat je niet verhuurt, zal je over een fictief percentage belasting moeten betalen.
Belasting fictief over kadastrale waarde: 1.1% * €300.000 = €3.300
19% * €3.300 = €627
Je woning staat echter slechts 215 dagen leeg en niet 365, dus hiervoor moet je corrigeren.
Aanpassing naar rato: 215/365 * 627 = €369
Totale belasting: €2.850 + €369 = €3.219
Let op: dit is gewoon een voorbeeld om te laten zien hoe de belasting op huurinkomsten kan worden berekend. Dit betekent niet dat dit precies is hoeveel belasting jij zou moeten betalen. Het voorbeeld is er om je te helpen begrijpen hoe het werkt. Als je wilt weten hoe het precies zit met jouw situatie, kun je het beste mij om advies vragen.
Verkoop van vakantiewoning en meerwaardebelasting
Wanneer je uiteindelijk je vakantiewoning in Spanje verkoopt, moet je belasting betalen over de gerealiseerde winst. Dit omvat de gemeentelijke meerwaardebelasting (plusvalía municipal) én een vermogenswinstbelasting van 19% over de verkoopwinst (verkoopprijs – aankoopprijs) minus kosten zoals overdrachtsbelasting, notariskosten, en verbouwingskosten.
De plusvalía municipal is een belasting in Spanje die je moet betalen wanneer je een huis of stuk grond verkoopt, erft of schenkt. Het gaat hierbij niet om de waarde van het huis zelf, maar om de grond waarop het staat. De belasting wordt berekend op basis van hoeveel de grond in waarde is gestegen sinds jij of de vorige eigenaar het kocht. Hoe langer je het bezit, hoe meer belasting je kunt betalen.
Erfbelasting in Spanje
Aangezien het vastgoed in Spanje gevestigd is, zal je als Nederlander bij overlijden ‘gewoon’ moeten aftikken bij de Spaanse belastingdienst voor erfbelasting.
Erfbelasting is sterk afhankelijk van de regio. De tarieven variëren per regio tussen de 7,65-34%. Ook heb je te maken met vrijstellingen die, je raadt het al, regio afhankelijk zijn. Zo zijn erfgenamen in de rechte lijn in Andalusië voor 99% vrijgesteld en in Valencia is de vrijstelling €100.000.
Voor Nederlandse inwoners geldt dat erfbelasting betaald moet worden over het wereldvermogen, waarbij de in Spanje betaalde erfbelasting in mindering kan worden gebracht. Hier geldt dus niet per definitie dat een belastingverdrag voorkomt dat je alsnog ook nog in Nederland erfbelasting moet betalen.
Je doet er slim aan om via een testament de verdeling van jouw wereldvermogen, inclusief Spaans vastgoed, vast te leggen.
Hoe zit het met belasting betalen over mijn wereldinkomen?
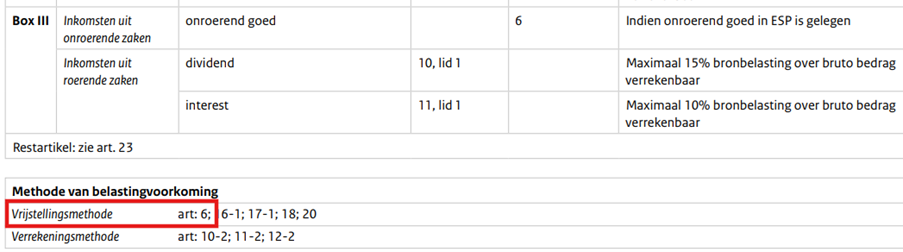
Als je in Nederland woont en daar belasting betaalt, moet je in principe ook belasting betalen over je wereldwijde inkomen, dus ook over de inkomsten uit je vakantiewoning in Spanje. Nederland en Spanje hebben echter afspraken gemaakt om te voorkomen dat je dubbel belasting moet betalen over hetzelfde inkomen.
Deze afspraken staan in een belastingverdrag tussen Nederland en Spanje, specifiek in artikel 6 en artikel 25, dat gaat over inkomsten uit onroerende goederen. Volgens dat verdrag mag Spanje belasting heffen over de inkomsten uit je vakantiewoning daar. Nederland stelt deze inkomsten dan vrij van belastingheffing in Nederland. Dit betekent dat je in Nederland geen belasting hoeft te betalen over deze inkomsten, omdat deze onder de vrijstellingsmethode vallen.
Kort gezegd: je betaalt belasting in Spanje over de inkomsten uit je vakantiewoning, en Nederland belast deze inkomsten niet nogmaals.
Hoe doe je belastingaangifte met een vakantiewoning in Spanje?
Je moet jaarlijks (voorheen per kwartaal) aangifte doen van jouw Spaanse inkomsten. Dit geldt ook als de woning niet wordt verhuurd. Onthoud: voor netto huurinkomsten wordt 19% belasting geheven. Als de woning niet verhuurd wordt, betaal je dus belasting over een forfaitair bedrag dat gebaseerd is op de kadastrale waarde.
Net als dat je in Nederland een BSN-nummer nodig hebt om je belastingaangifte te kunnen doen, heb je dat ook in Spanje nodig, maar dan de Spaanse variant. Dit is een NIE (Número de Identificación de Extranjero) en dit moet je dus aanvragen. Deze aanvraag moet je al doen voordat je overgaat tot de aankoop van Spaans vastgoed.
Het is aan te raden een lokale Spaanse belastingadviseur in te schakelen om te zorgen dat alle aangiftes correct worden ingediend.
Welke rendementen kan je verwachten?
De rendementen die je kan verwachten zijn natuurlijk sterk afhankelijk van de locatie, het type eigendom en het soort verhuur. Hoeveel tijd je er zelf insteekt en of je het beheer uit handen geeft of niet speelt uiteraard ook een rol in je uiteindelijke nettorendement. Naast dat je directe rendementen behaalt middels verhuur, heb je ook te maken met indirect rendementen zoals de potentiële waardestijging van het vastgoed op de lange termijn.
Het geven van exacte jaarlijkse nettorendementen is dan ook lastig. Wel heb ik het volgende van een Spaanse vastgoedmakelaar meegekregen wat betreft netto huuropbrengsten:
- Geen verhuur: slechts rendement via waardestijging van het onroerend goed
- Gehele jaar verhuur (geen vakantie verhuur): 2-3% per jaar
- Vakantieverhuur en eigen beheer: 6-8% per jaar
- Verhuur met volledig uitbesteden aan verhuurkantoor: rendement ligt dan uiteraard lager dan in eigen beheer. Met de opbrengsten kan je 3 à 4 keer per jaar ‘gratis’ naar Spanje
Spaans vastgoed kopen vanuit een B.V.
In principe heb je naast privé vastgoed in Spanje aankopen nog andere opties. Dit zijn jouw opties:
- Privé (eventueel met lening vanuit je eigen B.V.)
- Via je Nederlandse B.V.
- Via een Spaanse SL (Sociedad Limitada)
Elke beslissing hangt sterk af van je persoonlijke situatie en wensen. Toch zal ik proberen enkele algemene richtlijnen te geven die je kunnen helpen bij het maken van een keuze.
Als je via je Nederlandse B.V. vastgoed in het buitenland wilt aanschaffen, moet jij als huurder een zakelijke huurovereenkomst met jouw B.V. aangaan. Dit maakt het minder aantrekkelijk om slechts één vakantiewoning voor eigen gebruik aan te schaffen via de B.V. Het financieren van buitenlands vastgoed via een B.V. is doorgaans voordeliger als je meerdere panden aankoopt voor puur verhuurdoeleinden. Dit geldt in nog sterkere mate voor een Spaanse SL, aangezien hier extra kosten bij komen kijken, zoals de kosten voor het opstellen van jaarrekeningen en andere verplichte Spaanse administratieve diensten. Een voordeel bij een Spaanse SL is dat meerdere kosten aftrekbaar zijn, daar waar dat bij een Nederlandse B.V. beperkter is.
Nogmaals, persoonlijk advies is maatwerk. Gelukkig kan ik je daar goed bij helpen. 😉
Hoe kan je Spaans vastgoed financieren?
Het financieren van Spaans vastgoed kan via verschillende routes:
- Hypotheek bij Spaanse bank: Meestal is het mogelijk om maximaal tot 70% van de waarde van het huis te financieren. Dit betekent dat je 30% eigen middelen moet inbrengen, plus bijkomende aankoopkosten die meestal tussen de 10-15% van de aankoopprijs bedragen. Je zal dus zeker wel rond de 40-45% van de aankoopprijs in eigen middelen moeten hebben.
- Hypotheek vanuit Nederland: Sommige Nederlandse banken bieden hypotheken aan voor het kopen van buitenlands vastgoed, maar deze voorwaarden zijn vaak strenger.
- Privé lening aangaan via eigen B.V.: Als je een eigen B.V. hebt, kun je geld lenen van je B.V. voor de aankoop van Spaans vastgoed. Houd hierbij rekening met de Wet Excessief Lenen, waarbij leningen tot €500.000 belastingvrij zijn.
- Overwaarde eigen woning: Je kunt de overwaarde van je eigen woning benutten door een tweede hypotheek af te sluiten en deze middelen te gebruiken voor de aankoop van vastgoed in Spanje.
Nederlandse vermogensbelasting vanaf 2027 vergeleken met die van Spanje
Om het allemaal nog even wat duidelijker voor je te maken heb ik hier een vergelijkingstabel voor je gemaakt:
| Nederland volgens plannen 2027 | Spanje | |
| Belasting op netto verhuurinkomsten bij volledige verhuur | 36% na heffingsvrijinkomen (€1.250 per fiscaal partner) | 19% |
| Belasting bij gemengde verhuur | Hoogste bedrag van volledige verhuur of leegstand | Wordt belast naar rato |
| Leegstand | Fictief rendement van 2,65% | Fictief rendement van 1,1% |
| Belasting op verkoopinkomsten | In NL via vermogenswinst hetzelfde maar tegen 36% met heffingsvrijinkomen (€1.250 per fiscaal partner) en aftrekbare kosten (verbeteringskosten) | Bij de verkoop van een vakantiewoning in Spanje moet er belasting worden betaald over de gerealiseerde winst tegen 19% |
| Vermogensbelasting over netto vermogen | Niet van toepassing | Regioafhankelijk. Onder de €700.000 geen vermogensbelasting. Daarboven 0.2-3.5% over het netto vermogen |
Conclusie
Investeren in vastgoed in Spanje kan een interessante investering zijn, mits goed voorbereid. Door te begrijpen hoe de belastingregels werken, de kosten en financieringsopties te evalueren en de lokale markt te verkennen, kan je profiteren van de kansen die de Spaanse vastgoedmarkt biedt.
Hopelijk heeft dit artikel je geholpen met het begrijpen van hoe het investeren in Spaans vastgoed belastingtechnisch allemaal een beetje werkt. Heb je altijd al gedroomd van een vakantiewoning in Spanje? Ik kan je helpen met het realiseren van die droom. Samen gaan we zitten en analyseren welke mogelijkheid de beste optie is voor jou. Boek een kennismaking en ontdek wat er mogelijk is!